兆易创新(603986.SH)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-09-18 收盘(前一交易日)| 现价 388.18 元 | 总市值 ≈2733 亿元(总股本 ≈7.04 亿股,A+H)| 2026-01-13 完成 A+H 上市 | 2026-09-21:开盘触发周级别拐点信号 转折信号(开 394.00 元、收 391.71 元 +0.91%,收于上周高点 390.66 上方,周内暂定待周五收盘确认)
一、结论摘要
二、时空结构分析(技术面)
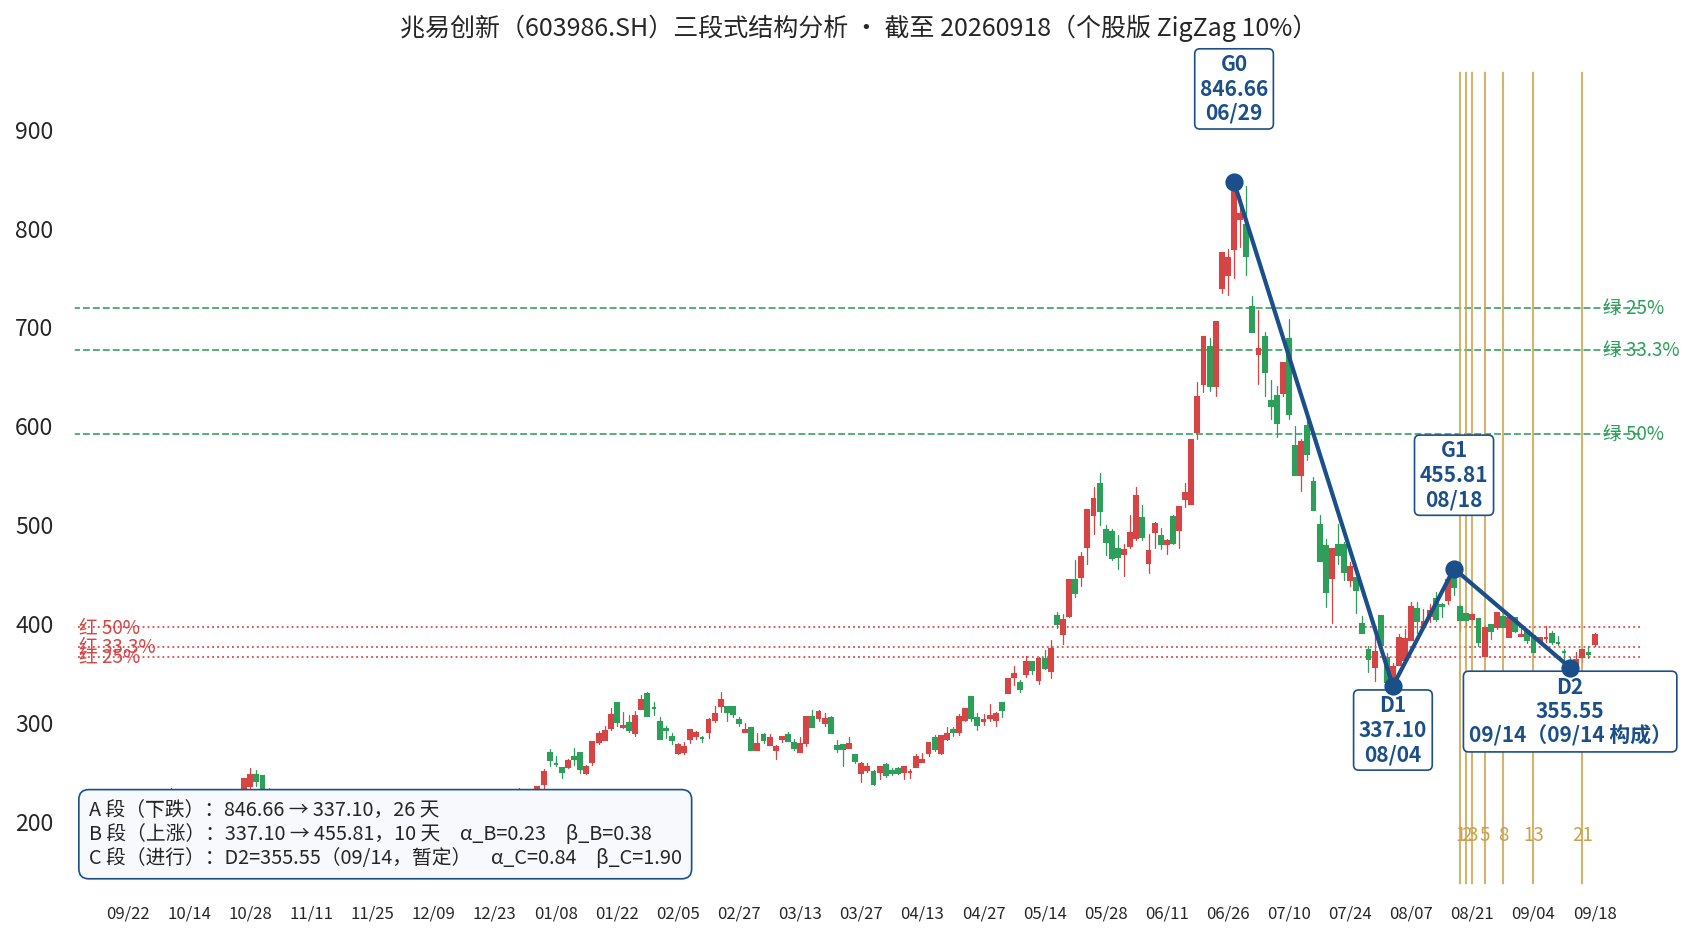
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 下跌 | 846.66(6/29)→ 337.10(8/4) | 26 天 | -60.2% | 存储情绪顶后的系统性派跌:半年 4 倍的获利盘集中出逃,斜率极陡,无明显抵抗 |
| B 段 · 上涨 | 337.10 → 455.81(8/18) | 10 天 | α=0.23 β=0.38 | 中报(8/18 归母 +1091.5%)前后的修复性反弹,但仅收复跌幅的 23%(α_B=0.23)——弱反弹,业绩核弹都没能把它推回 50% 分位 |
| C 段 · 当前 | D2 暂定 355.55(9/14,拐点信号 构成) | 已 25 天 | α_C=0.84 β_C=1.90 | 回撤吞掉 B 段涨幅的 84%;但 9/14 低点 355.55 未破 D1(337.10),构成更高低点雏形;前一交易日(9/18)放量 +4.95% 收 388.18;今日(9/21)开盘触发周级别拐点信号(开 394.00 高于上周高 390.66、全天低点高于 355.55),收 391.71 站回上周高点上方 |
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 48 | A 段 -60.2% 重伤、B 段弱反弹(α_B=0.23)、C 段 α_C=0.84 深回撤;52 周区间分位 31.6%(175.74~846.66);缓冲项:D2 未破 D1 的更高低点雏形、9/18 放量 +4.95%、今日开盘触发周级别拐点信号 且首日收于上周高点上方(暂定,未确认) |
| V · 价值 | 60 | 市值 ≈2733 亿;PE(TTM) ≈34.5x、PE(FY1 一致预期 101.68 亿) ≈26.9x、FY2 ≈21.9x、FY3 ≈19.7x;PB 7.33x;PE(LYR 2025) 165.8x 展示周期弹性全貌;H1 归母 68.57 亿中约 19.7 亿为证券投资公允价值收益(扣非 48.83 亿),利润成色需打折看待 |
| C · 资金 | 55 | 20 日日均成交 118.29 亿 = 全市场中位数的 113 倍,绝对核心仓位票;但股东户数 36.03 万(环比 +47.8%、同比 +161.5%)、户均持股 -32.3%,筹码大幅分散;北向 -320.68 万股、芯片 ETF -265.25 万股;融资余额 172.02 亿(近一年 60% 分位)月降 12.7%,近 20 日累计净偿还 24.97 亿,9/18 净买入 +1.9 亿初现回流;融券处近一年 80% 分位(分歧大) |
| I · 产业 | 85 | 存储超级周期正中心:摩根士丹利预计 2026Q3 成熟 DRAM 价格 +50%、Q4 +10%,供需缺口 19~20% 延续至 2027-28;公司 NOR Flash 全球第二(18.5%)、SLC NAND 中国第一、利基 DRAM 中国第二、MCU 中国第一;H1 毛利率 63.13%(Q2 66.57%);扣分:价格已处高位、公司自评后续转"温和上行"=增速放缓、代工产能依赖 |
| E · 事件 | 65 | H 股 1/13 上市(发行价 162 港元、首日 +37.53%、募资净额 46.11 亿港元,40% 研发 + 35% 战略并购)已兑现;中报(8/18 +1091.5%)已兑现;下一检验点=三季报(10 月下旬,Q3 涨价 +50% 预期兑现度);LPDDR4 2026H2 量产、青耘定制存储 AI 端侧送样;无减持/立案等恶性事件 |
合成总分 63.4 ≈ 63 分 → 评级 A 级(≥60)
合规检查:通过。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 388.18 元 / ≈2733 亿 | 总股本 ≈7.04 亿股(A+H,H 股 2026-01-13 上市);6/29 高点市值曾达 ≈5961 亿,当前已 -54% |
| 盈利底数 | 2026H1 归母 68.57 亿 | 营收 115.66 亿(+178.67%);扣非 48.83 亿(差额约 19.7 亿主要为证券投资公允价值收益);TTM 归母 ≈79.3 亿;H1 毛利率 63.13%(上年同期 40.22%) |
| 一致预期(iFinD,9/21) | 净利 101.68 / 125.01 / 138.92 亿 | FY1~FY3(2026~2028E);营收 230.76 / 297.28 / 350.74 亿;净利 YoY +516.98% |
| PE(TTM) / PE(FY1) / PB | ≈34.5x / ≈26.9x / 7.33x | PE(LYR 2025) 165.8x——周期股估值的全部弹性都藏在"用哪一年利润"里 |
| 悲观锚(FY1 扣非口径 ≈85 亿 × PE 18) | ≈1530 亿 / 217 元 | 存储 2027 见顶回落、公允价值收益回吐,按下行周期定价——距现价 -44% |
| 中性锚(FY1 × PE 25) | ≈2542 亿 / 361 元 | 涨价延续但增速换挡,按周期成长股中枢定价——距现价 -7% |
| 乐观锚(FY2 × PE 28) | ≈3500 亿 / 497 元 | 供需缺口延续至 2027-28 + LPDDR4 放量 + 利基 DRAM 份额扩张三线同时成立——距现价 +28% |
| H 股联动 | 已上市 | 1/13 发行价 162 港元、首日 +37.53% 收 222.8 港元(7/10 曾收 742.5 港元)——H 股是本轮情绪的放大器,A/H 价差为持续观察项 |
估值锚结论:现价落在中性锚上方约 8%——市场已经把 2026 年 101.68 亿的一致预期按 27 倍定价,不算泡沫,但也没有安全垫。这类周期成长股的核心风险不是贵,是利润顶部的线性外推:FY3 138.92 亿的预期隐含存储长牛,一旦 DRAM 合约价在 2027 年拐头,悲观锚 217 元就是戴维斯双杀的下限参考。估值的单一跟踪变量:利基 DRAM 合约价的季度走向。
五、产业链生态位
位置:存储产业链 上游晶圆代工(长鑫科技等产能方)→ 兆易创新:Fabless 存储与控制器芯片设计(NOR Flash / SLC NAND / 利基 DRAM / MCU / 传感器 / 模拟) → 下游工业、汽车、消费、AI 端侧设备。海外大厂(三星/美光/SK 海力士)淡出利基市场转向 HBM/DDR5,把利基 DRAM 与 2D NAND 的供给缺口让给了中国设计商——兆易创新是这条让渡链上体量最大的承接者。
国内位次与打法:NOR Flash 全球第二(18.5%,公司目标 2~3 年成全球第一)、SLC NAND 中国第一、利基型 DRAM 中国第二(与长鑫科技产能深度绑定)、MCU 全球第八/中国第一、指纹传感器中国第二。差异化打法是全品类平台 + Fabless 轻资产:存储+MCU+模拟+传感一站式供货,客户粘性与议价能力显著高于单品类同行;LPDDR4 预计 2026 下半年量产,青耘科技定制化存储已在 AI 手机/AI PC/机器人客户送样。
生态位短板:①利基 DRAM 全球份额仅 1.7%(全球第七),涨价红利里它是跟随者而非定价者;②Fabless 模式下产能完全依赖代工伙伴,供给紧张期议价权在上游;③公司自评 DRAM 单 bit 价格已处高位、后续转"温和上行"——增速换挡是公司自己的口径;④利润成色中约 19.7 亿(H1)来自证券投资公允价值变动,非经营利润。
六、国内外对标上市公司对比
| 公司 | 2026H1 业绩 | 定位 |
|---|---|---|
| 兆易创新 | 营收 115.66 亿(+178.67%),归母 68.57 亿(+1091.5%),毛利率 63.13% | 全品类平台:NOR 全球第二 + 利基 DRAM 中国第二 + MCU 中国第一 |
| 北京君正 | 营收 39.57 亿(+75.95%),归母 11.98 亿(+489.59%),存储营收占比 66% | 利基 DRAM 全球第六/国内第一,车规级存储龙头 |
| 东芯股份 | 营收 14.97 亿(+336.44%),归母 6.59 亿(扭亏),毛利率 67.66% | SLC NAND 国内前三,中小容量存储专业户 |
| 普冉股份 | — | NOR Flash 全球第五,利基存储第二梯队 |
| 旺宏电子 / 华邦电子(中国台湾) | — | NOR 全球第一 / 利基 DRAM+NOR 双线,国际参照系 |
数据截至 2026-08 中报季,来源:公司半年报、iFinD、财新/证券时报/蓝鲸财经公开报道;同业市值与 PE 以最新行情为准(未逐一核价),本表以业绩增速与产业位次作结构对比。
对比结论:同一涨价周期里,兆易创新的体量是北京君正的 2.9 倍、东芯股份的 7.7 倍(H1 营收口径),且是唯一全品类平台——它的溢价来自"利基存储全篮子"的稀缺性;代价是利基 DRAM 单项份额(1.7%)低于北京君正的车规深耕,周期弹性大、单项定价权弱。对标链上各家 H1 毛利率已集体站上 63~68%,说明涨价红利已充分兑现到报表——下一个分水岭不是业绩,是 2027 年价格的可持续性。
七、利多利空信息排查
利多
- 存储超级周期延续:摩根士丹利预计 2026Q3 成熟 DRAM 价格 +50%、Q4 再 +10%;2026H2 供需缺口 19~20%,2027-28 维持 18~20%
- 业绩爆发且质量改善:H1 归母 +1091.5%、Q2 环比 +269%、经营现金流 +531.47%、毛利率 63.13%(上年同期 40.22%)
- 技术面转折信号:今日(9/21)开盘触发周级别拐点信号,首日收 391.71 元(+0.91%)站上上周高点(周内暂定);D2 355.55 未破 D1 337.10,更高低点雏形;前一交易日放量 +4.95%
- 一致预期 FY1 净利 101.68 亿(+516.98%),前瞻 PE ≈26.9x,龙头溢价处于可消化区间
- A+H 双资本平台:募资净额 46.11 亿港元,40% 投研发、35% 投战略并购,全球化与产品线扩张弹药充足
- 产品梯队:LPDDR4 2026H2 量产在即、DDR4 8Gb 放量、青耘定制存储切入 AI 端侧、目标 2~3 年成全球最大 NOR 供应商
利空
- 筹码大幅分散:股东户数 36.03 万(环比 +47.8%、同比 +161.5%),户均持股 -32.3%——典型的高位派发结构
- 机构撤退痕迹:北向(香港中央结算)减持 320.68 万股、芯片 ETF 减持 265.25 万股、两只宽基 ETF 退出十大流通股东
- 利润成色:H1 归母 68.57 亿中约 19.7 亿为证券投资公允价值收益(扣非 48.83 亿),公司自警该收益随市场波动
- 周期顶部特征:股价较 6/29 高点 -54.2%;公司自评 DRAM 价格将转"温和上行"(增速换挡)、2027 年高位震荡
- 杠杆资金退潮:融资余额月降 12.7%(195.72→172.02 亿),近 20 日累计净偿还 24.97 亿(9/18 净买入 +1.9 亿初现回流,待确认)
- 市场环境:两市成交额 MA20<MA60 空头排列;融券余额处近一年 80% 分位,多空分歧尖锐
多空比 6:6。利多集中在产业与业绩(已在报表兑现),利空集中在筹码与周期位置(尚未在价格出清)——这正是"业绩最好的时候股价腰斩"的教科书结构:市场在定价 2027 年的不确定性,而不是 2026 年的确定性。
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额 | 2.08 万亿 | MA20 1.90 万亿 / MA60 2.36 万亿之下,空头排列 | 市场退潮期,但前一交易日单日放量高于 MA20(数据截至 9/18) |
| 个股平均成交额 | 3.98 亿/家 | — | 全市场弹药整体收缩中 |
| 个股成交额中位数 | 1.048 亿 | 9/9 读数(观察期) | 半数股票日成交不足 1.05 亿 |
关键结论:退潮市里兆易创新 20 日日均成交 118.29 亿 = 中位数股票的 113 倍,是全市场资金聚集度最高的一档——存储主线的绝对核心仓位,不是边缘票。交易资金零量 ≈ 3549 万元——低于该量级的资金进出,无法对集合结构(量价结构)产生可观测影响;前一交易日(9/18)成交 157.88 亿为其 445 倍。需要注意的是结构:融资盘 172 亿(近一年 60% 分位)与融券(80% 分位)双高——这种"高热度 + 高杠杆 + 高分歧"的组合放大双向波动,周级别转折信号若在本周五确认,第一批检验资金就是这批杠杆盘的态度(融资净买入能否连续转正)。
数据:iFinD 日线/一致预期/股东/公告(截至 2026-09-18,9/21 盘中及收盘数据单列)、公司半年报、摩根士丹利/TrendForce/财新/证券时报/东方财富/同花顺公开数据