亿纬锂能(300014.SZ)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-09-21 收盘(前一交易日)| 现价 49.97 元 | 总市值 ≈1086 亿元(总股本 21.73 亿股)| 储能电池出货全球第二 | 2026-09-22 盘中:+1.92% 报 50.93 元(11:30,延续 9/18 大单行情)
一、结论摘要
二、时空结构分析(技术面)
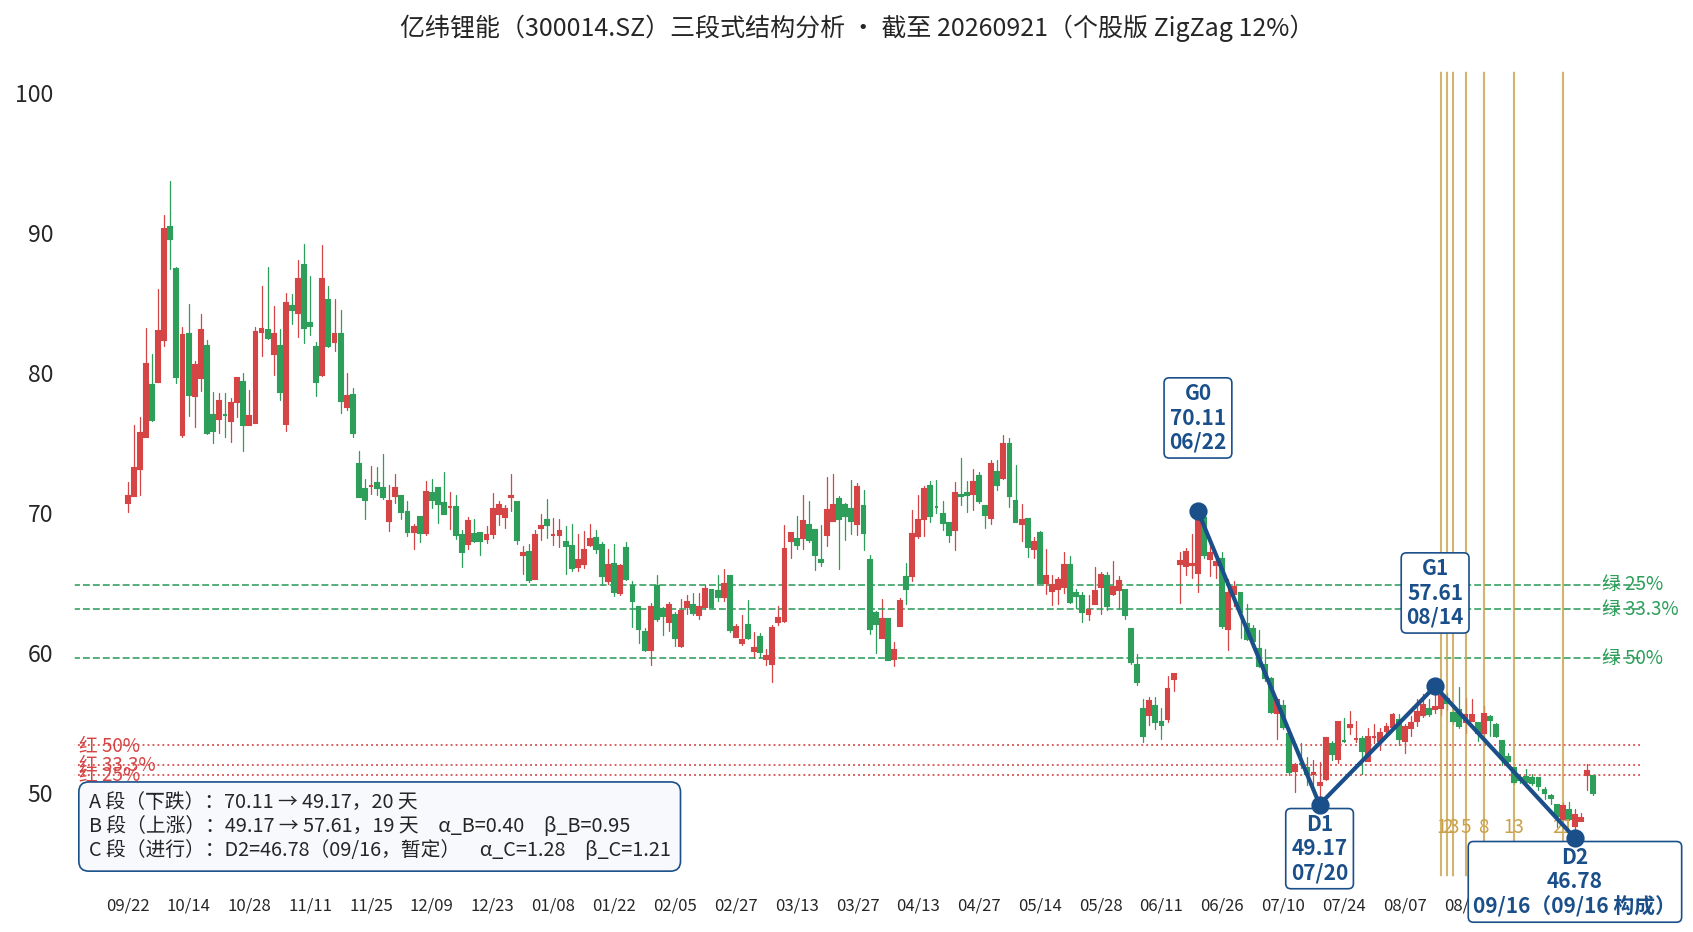
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 下跌 | 70.11(6/22)→ 49.17(7/20) | 20 天 | -29.9% | 锂电板块整体退潮期的主跌段,放量下杀后缩量阴跌,标准趋势性出清 |
| B 段 · 上涨 | 49.17 → 57.61(8/14) | 19 天 | α=0.40 β=0.95 | 中报(8/19 归母 +105.66%)预期驱动的修复,α_B=0.40 中等力度、β_B=0.95 时间对称——一段"及格但不惊艳"的反弹 |
| C 段 · 当前 | D2 暂定 46.78(9/16) | 已 25 天 | α_C=1.28 β_C=1.21 | 回撤吞掉 B 段全部涨幅并跌破其起点(α_C=1.28),9/16 创阶段新低 46.78;9/18 Fluence 大单放量 +6.90% 单日反抽,9/21 回吐 -3.08%,9/22 盘中再 +1.92%——D2 的确认之战正在进行 |
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 42 | C 段破底(α_C=1.28)创阶段新低,自 2025-10 高点 93.68 已 -47%;52 周区间分位 6.8% 贴底;缓冲项:9/18 放量大阳(2.4 倍均量)+ 9/22 盘中续涨,D2 确认战进行中但未分胜负 |
| V · 价值 | 68 | 市值 ≈1086 亿;PE(TTM) ≈18.6x、PE(FY1 一致预期 71.33 亿) ≈15.2x、FY2 ≈11.2x、FY3 ≈9.0x;PB 2.16x;H1 归母 +105.66%、Q2 环比 +28% 逐季改善;扣分:毛利率 14.31%(-3.02pct)、经营现金流 -3.88 亿、投资收益 11.83 亿与非经常 8.50 亿占利润比重偏高 |
| C · 资金 | 55 | 20 日日均成交 15.21 亿 = 全市场中位数的 14.5 倍,热门但非极端;股东户数 30.20 万(环比 +26.1%)筹码分散,但机构持股 46.11%、前十大 42.22% 压舱;融资余额 48.33 亿(近一年 40% 分位)与融券双低位——杠杆分歧小;北向小幅减持 84.96 万股,两只宽基 ETF 退出十大 |
| I · 产业 | 82 | 储能电池 H1 出货 44.46GWh 全球第二(第一大出货业务)+ 动力 35.76GWh(+66.47%);46 系大圆柱量产供货宝马新世代(首发电池供应商)、628Ah 超大储能电芯规模化、商用车 TOP10 覆盖 90%;Fluence 206GWh 行业最大框架单 + 规划 260GWh 大铁锂产能 + 马来西亚基地;AIDC 拉动储能 2~3 年需求高增速预期;扣分:毛利率下行、美国政策环境不确定 |
| E · 事件 | 70 | 9/18 Fluence 框架协议(2027 承诺 16GWh 刚性 + 2028-2031 预留 190GWh 弹性,= 2025 全年动储出货 1.7 倍)——已兑现第一波 +6.90%,后续正式订单落地是持续催化;中报已兑现;三季报 10 月窗口;9/11 半年度权益分派实施;无恶性事件 |
合成总分 63.9 ≈ 64 分 → 评级 A 级(≥60)
合规检查:通过。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 49.97 元 / ≈1086 亿 | 总股本 21.73 亿股;2025-10-09 高点 93.68 元(市值曾 ≈2036 亿),当前已 -47% |
| 盈利底数 | 2026H1 归母 33.01 亿 | 营收 456.91 亿(+62.20%);扣非 24.51 亿(+111.89%);投资收益 11.83 亿(+263.55%)、非经常 8.50 亿占比偏高;TTM 归母 ≈58.3 亿;毛利率 14.31%(-3.02pct);经营现金流 -3.88 亿 |
| 一致预期(iFinD,9/22) | 净利 71.33 / 97.06 / 120.34 亿 | FY1~FY3(2026~2028E);营收 1022.50 / 1374.39 / 1678.67 亿;净利 YoY +72.5% |
| PE(TTM) / PE(FY1) / PB | ≈18.6x / ≈15.2x / 2.16x | PE(LYR 2025) 26.3x;对全球储能第二的成长体量,估值处于锂电周期底部带 |
| 悲观锚(FY1 经营口径 ≈55 亿 × PE 12) | ≈660 亿 / 30 元 | 毛利率继续下行 + 美国政策收紧致 190GWh 弹性落空 + 剔除投资收益水分——距现价 -39% |
| 中性锚(FY1 × PE 16) | ≈1141 亿 / 52.5 元 | 动力+储能双轮按既有节奏兑现——距现价 +5% |
| 乐观锚(FY2 × PE 16) | ≈1553 亿 / 71.4 元 | Fluence 订单如期落地 + 大圆柱宝马放量 + 储能毛利率企稳三线成立——距现价 +43% |
| 股本变动情景 | 无 | 无定增/并购摊薄事项;9/11 半年度权益分派已实施(分红),控股股东更名与质押变动属中性事件 |
估值锚结论:现价贴在中性锚下方约 5%——市场对亿纬锂能的定价已经接近"按 2026 年 71 亿净利 16 倍"的合理中枢,向下的悲观空间(-39%)大于向上的乐观空间(+43%)仅一线之隔,风险收益比对长线资金开始有意思。与兆易创新"利润顶部外推"的风险不同,这里的风险在毛利率:出货狂飙(+55~66%)而毛利率反降 3pct,说明行业仍在以价换量——估值的单一跟踪变量是储能/动力毛利率的季度走向,其次是 Fluence 订单的实际转化。
五、产业链生态位
位置:锂电池产业链 上游材料(锂/镍/隔膜/电解液)→ 亿纬锂能:电芯制造(消费+动力+储能三线全品类) → 下游整车厂/储能集成商/消费终端。在动力端它是宁德时代之后的第二梯队领头羊;在储能端已升至全球第二,且是少数同时打进"高端乘用车(宝马 46 系大圆柱首发)+ 全球头部储能集成商(Fluence/AESI)"两个高门槛客户体系的中国电芯厂。
国内位次与打法:动力电池出货 35.76GWh(+66.47%)、储能 44.46GWh(全球第二)、消费电池 64.11 亿营收——三线均衡是其与同业的最大差异(宁德靠规模、国轩靠大众、鹏辉靠储能单品)。技术卡位:46 系大圆柱率先量产并拿下宝马新世代首发(大圆柱是行业公认的下一代动力形态,特斯拉/宝马路线)、628Ah 超大储能电芯规模化、商用车 TOP10 客户覆盖 90%。产能布局:规划新增约 260GWh 大铁锂产能(广东/湖北/江苏/福建/浙江分步落地)+ 马来西亚基地(辐射全球),千亿级经营平台已成形。
生态位短板:①规模与宁德时代仍有数量级差距,价格战里没有成本豁免权;②毛利率 14.31% 且三大板块全线下滑,以价换量特征明显;③经营现金流转负(-3.88 亿)+ 存货激增 87%——扩产周期的资金占用正在放大;④190GWh 弹性订单绑定美国市场政策环境,地缘变量不可控。
六、国内外对标上市公司对比
| 公司 | 2026H1 业绩 | 定位 |
|---|---|---|
| 亿纬锂能 | 营收 456.91 亿(+62.2%),归母 33.01 亿(+105.66%),毛利率 14.31% | 消费+动力+储能三线全品类,储能全球第二,46 系大圆柱宝马首发 |
| 宁德时代 | — | 动力+储能全球双第一,规模数倍于亿纬,行业定价者 |
| 国轩高科 | — | 动力为主,大众入股背书,第二梯队同侪 |
| 鹏辉能源 | — | 储能专注型选手,中小容量见长 |
| LG 新能源 / 三星 SDI(韩国) | — | 大圆柱 46 系国际竞赛对手,宝马/特斯拉供应链同场竞技 |
来源:公司半年报、iFinD 公司信息(竞争/可比公司口径)、SNE Research 出货排名公开报道;同业市值与 PE 以最新行情为准(未逐一核价),本表以产业位次作结构对比。
对比结论:亿纬锂能的卡位是"全能型老二"——单项都打不过宁德,但三线齐备、客户结构(宝马+Fluence+商用车 90% 覆盖)是第二梯队里最国际化的。46 系大圆柱与 LG/三星同场拿到宝马首发,是它从"中国二线"升入"全球牌桌"的门票级事件。对标系里它估值最低(FY1 ≈15x),折价来源是毛利率与现金流的短板,而不是成长性。
七、利多利空信息排查
利多
- 206GWh 行业最大储能框架单:Fluence(西门子+AES 合资,全球储能集成第七)2027-2031 供货,2027 承诺 16GWh 刚性 + 190GWh 弹性预留,= 2025 全年动储出货 1.7 倍
- 业绩高增且逐季改善:H1 归母 +105.66%、扣非 +111.89%,Q2 环比 +28%;FY1 一致预期 71.33 亿(+72.5%)
- 储能全球第二 + AIDC 长逻辑:H1 储能出货 44.46GWh,AI 数据中心拉动储能未来 2~3 年需求增速高于动力
- 技术卡位:46 系大圆柱量产供货宝马新世代(首发)、628Ah 超大储能电芯规模化、商用车 TOP10 覆盖 90%
- 估值处于周期底部带:FY1 前瞻 ≈15.2x、PB 2.16x、52 周分位 6.8% 贴底
- 资金面分歧小:融资余额与融券双低位,9/18 大单行情放量 2.4 倍均量有真金白银出价
利空
- 技术面 C 段破底:α_C=1.28 创阶段新低,自 2025-10 高点 -47%,结构未走完,46.78 防线未确认
- 毛利率 14.31%(-3.02pct),三大板块全线下滑——出货狂飙背后的以价换量
- 经营现金流 -3.88 亿(-116.35%)+ 存货激增 87%,扩产周期资金占用放大
- 利润成色:投资收益 11.83 亿(+263.55%)+ 非经常 8.50 亿,占 H1 归母六成成色需打折
- 190GWh 弹性订单绑定美国政策环境(对中国电池限制风险),框架协议以正式订单为准存在变数
- 筹码分散:股东户数 30.20 万(环比 +26.1%),北向小幅减持,两只宽基 ETF 退出十大流通
多空比 6:6。利多集中在产业地位与订单(长逻辑硬),利空集中在盈利质量与技术结构(短变量软)——与兆易创新"市场在定价 2027 不确定性"不同,亿纬锂能的分歧是"成长是真的,但赚钱质量和价格结构还没跟上"。这类票的正确读法:产业逻辑决定它值不值得盯,46.78 决定什么时候动手。
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额 | 2.05 万亿 | MA20 ≈1.90 万亿 / MA60 ≈2.36 万亿,空头排列 | 退潮大环境中,前一交易日(9/21)放量普涨(沪指 +0.97%,逾 4500 只上涨)——环境出现单日修复(数据截至 9/21) |
| 个股平均成交额 | ≈4.0 亿/家 | — | 全市场弹药低位企稳 |
| 个股成交额中位数 | 1.048 亿 | 9/9 读数(观察期) | 半数股票日成交不足 1.05 亿 |
关键结论:亿纬锂能 20 日日均成交 15.21 亿 = 中位数股票的 14.5 倍,属锂电主线核心仓位票但热度远不及 AI 存储线(兆易 113 倍)。交易资金零量 ≈ 456 万元——低于该量级的资金进出,无法对集合结构(量价结构)产生可观测影响;前一交易日(9/21)成交 ≈25.4 亿为其 557 倍,9/18 大单消息日 36.69 亿为其 805 倍。结构特征值得注意:融资余额 48.33 亿仅近一年 40% 分位、融券更低——这是一只杠杆资金尚未拥挤的票,与兆易创新"高杠杆高分歧"完全相反:如果 D2(46.78)确认、Fluence 订单开始转化,杠杆与机构都有充足的加仓空间;反之若破底,低位杠杆也意味着抄底资金尚未真正出手,别抢在信号前面。
数据:iFinD 日线/一致预期/股东/公告(截至 2026-09-21,9/22 盘中数据单列)、公司半年报与公告、SNE Research/同花顺/证券时报/集邦/界面公开数据