腾讯控股(0700.HK)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-09-25 收盘(前一交易日,港股;A 股中秋休市,市场层数据截至 9/24)| 现价 436.60 港元 | 总市值 ≈3.93 万亿港元(总股本 90.08 亿股)| 中国互联网平台龙头 | 港股首单(行情为前复权口径,港币计价)
一、结论摘要
二、时空结构分析(技术面)
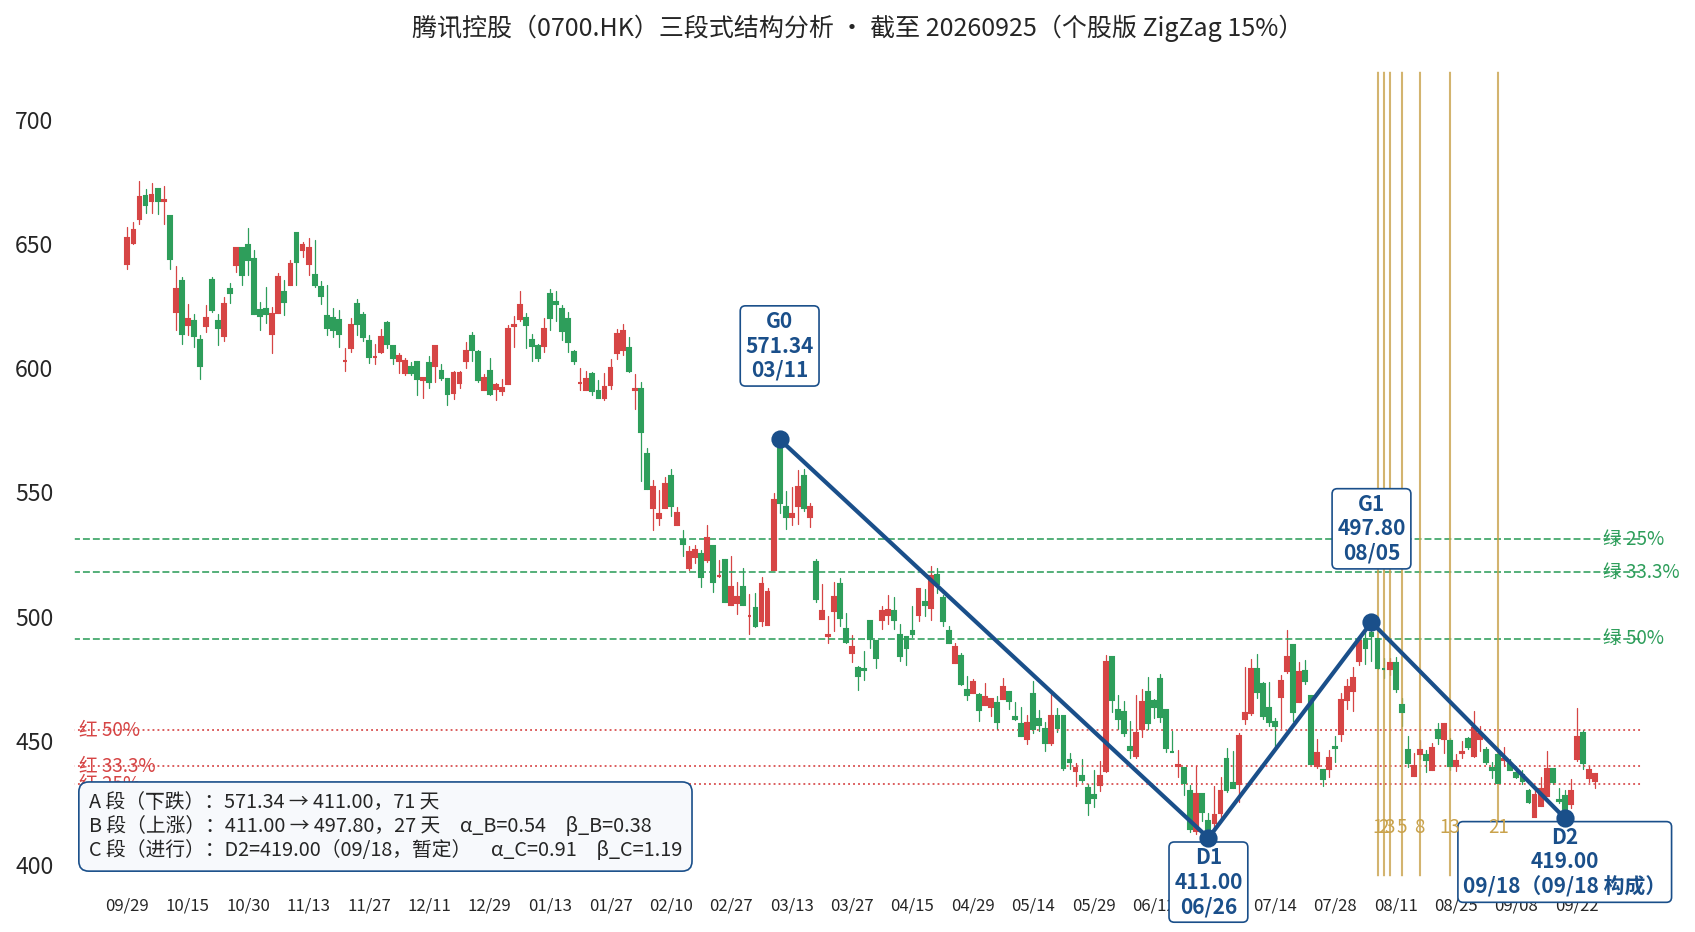
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 下跌 | 571.34(3/11)→ 411.00(6/26) | 71 天 | -28.1% | AI 投入忧虑 + 大股东减持 + 加税误传余波的三重压制:71 天阴跌 -28.1%,跌破 500 整数关后加速出清 |
| B 段 · 上涨 | 411.00 → 497.80(8/5) | 27 天 | α=0.54 β=0.38 | 中报预期驱动的修复:+21.1%,α_B=0.54 收复 A 段一半失地,但 β_B=0.38——用 A 段不到四成的时间完成,急涨型反弹,根基不牢 |
| C 段 · 当前 | D2 暂定 419.00(9/18) | 已 32 天 | α_C=0.91 β_C=1.19 | 497.80 → 419.00:回撤吞掉 B 段涨幅的 91%,逼近完全回吐;β_C=1.19 时间已超过 B 段——时空窗口打开。9/18 的 419.00 高于 D1(411.00)约 2%,9/25 收 436.60 站回 D2 上方,双底雏形 vs 下跌中继,方向未定 |
麦壳定位(FoldSet 集合定位 · 三周期)
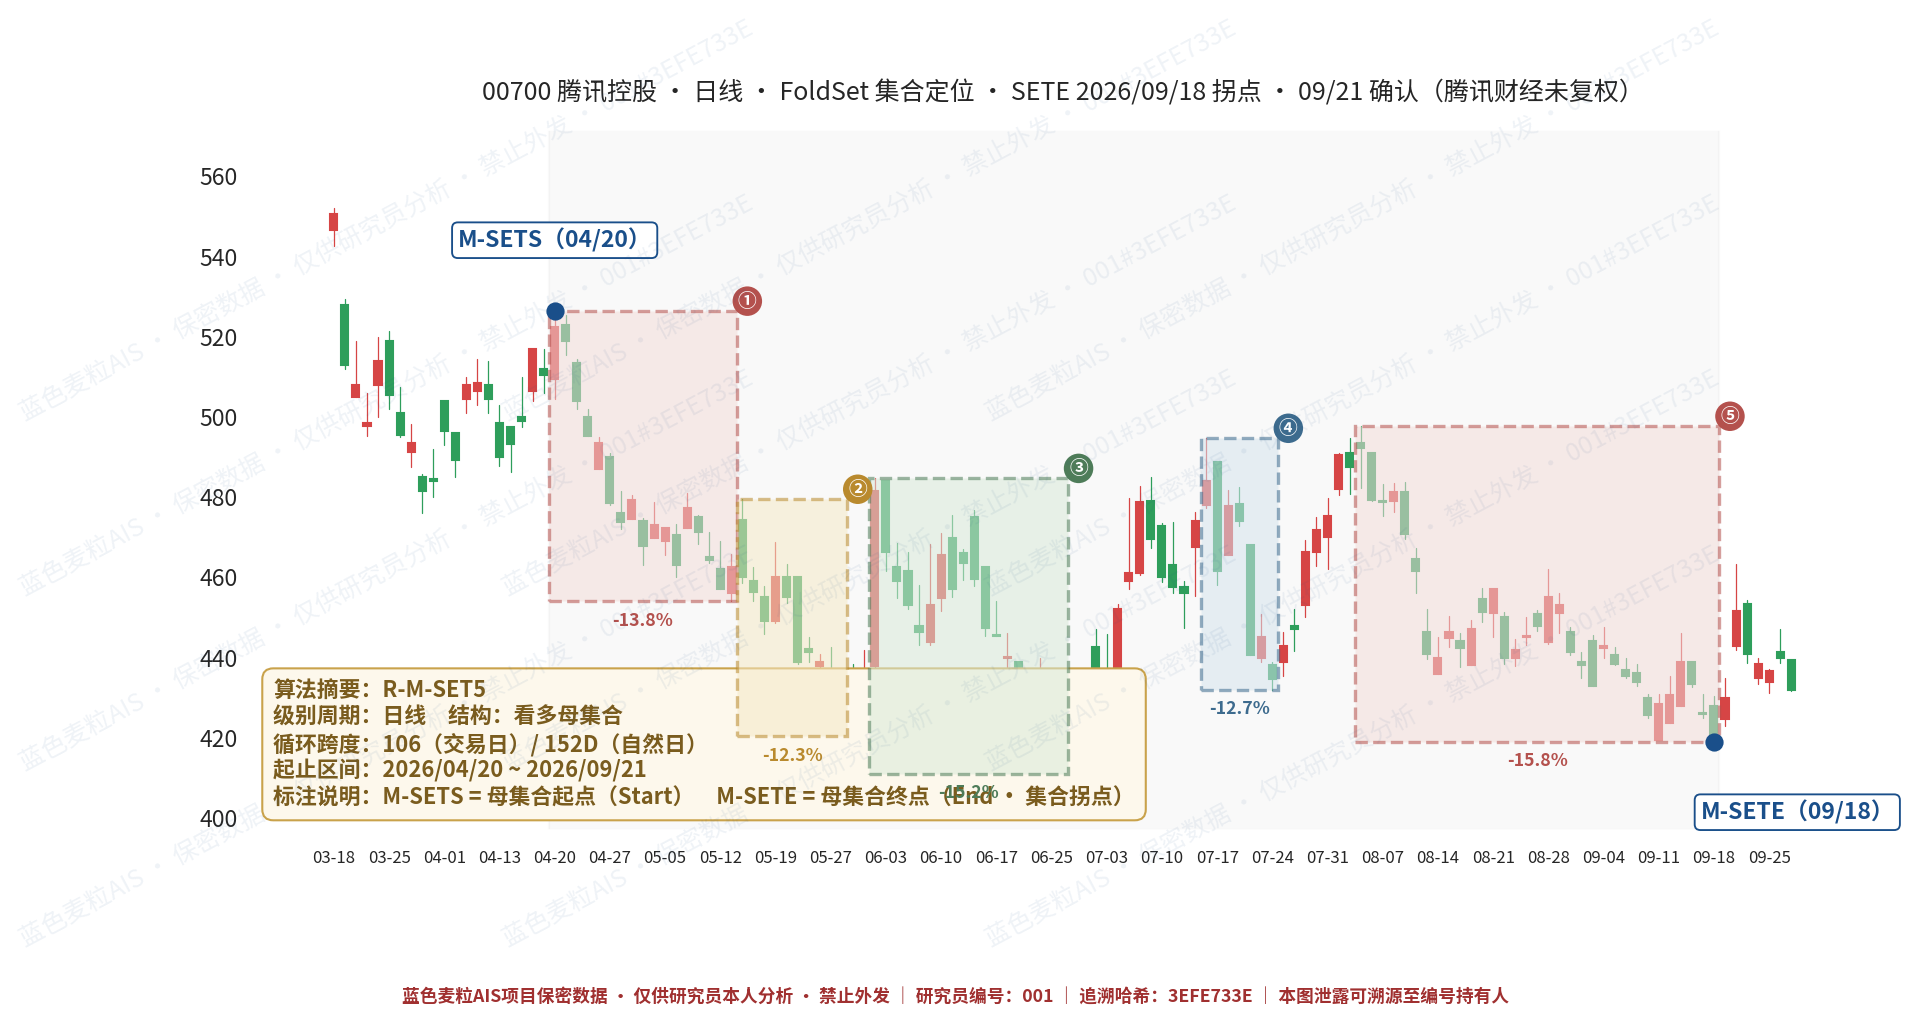
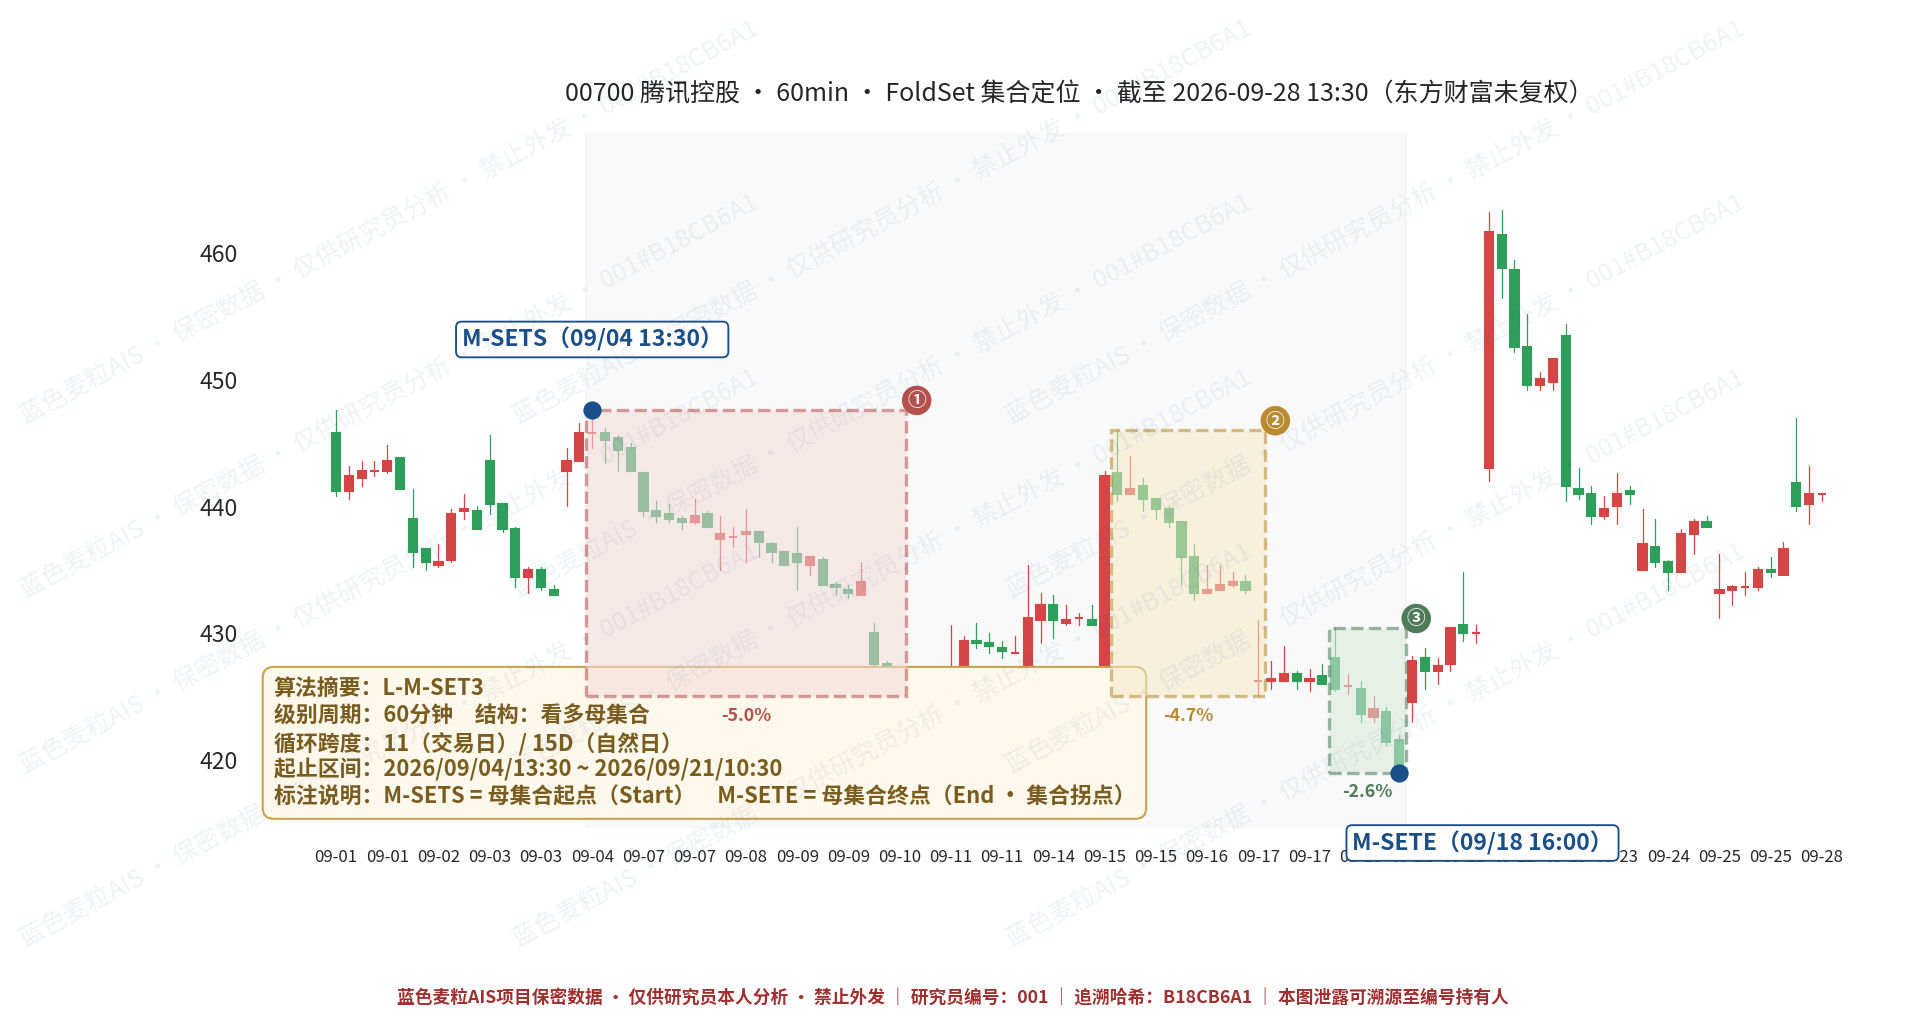
麦壳定位三周期扫描结果:周线集合链 MISS(样本未构成完整链),但按现行周线口径拐点当周收盘锁定成立(当周低点 423.00 未破、周收 436.60),归属 Fold U(加速集合,暂定档)候选:确认线 446.00(9/18 周高点)上周盘中曾越过(463.40)但周收未站稳,属"触发未确认",下周周收盘能否站上 446.00 是确认线;日线出现两个集合拐点——5/28 的 420.40(左侧旧信号)与 9/18 的 419.00(已确认);60 分钟(9/28 数据源恢复补扫):L-M-SET3 看多母集合成立,三段 -5.0% / -4.7% / -2.6%,拐点 419.00(9/18 16:00)——60 分钟、日线、周线三周期拐点同指 419.00 / 9/18。联读:5/28 拐点(420.40)与 9/18 拐点(419.00)相距仅 0.3%,419 ~ 420 是多套口径共同锁定的共振防线,该带失守则同步转弱;9/18 拐点已经 9/21 确认,现价(436.60)在拐点上方 +4.2%,属"拐点确认后的回踩区"。
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 55 | C 段进行中:α_C=0.91 深度回吐、β_C=1.19 时间窗打开,现价处 52 周区间 9.7% 分位、红色 75% 位上方;麦壳定位:日线集合拐点 419.00(9/18,已确认)与三段式 D2 同价共振、60 分钟拐点同价同日出、周线拐点当周锁定(+);D2 仍为暂定、5/28 拐点(420.40)偏左侧、5 日/20 日均量比 1.34 系下跌放量、周线集合链 MISS(−) |
| V · 价值 | 75 | 市值 ≈3.93 万亿港元;PE-TTM 14.7x(近十年约 23%~25% 分位,中位数 21.5x)、前瞻 PE 12.1x、PB 2.96x、PEG 1.34;Non-IFRS 口径 TTM PE ≈13.3x;2026E 经调整净利一致预期 ≈2,870 亿元对应 ≈12x;股息率 1.2% 外加年数百亿港元级回购注销 |
| C · 资金 | 58 | 近 20 日日均成交 ≈89 亿港元,流动性充裕;南向资金连续五周净买入(本周 231 亿港元),腾讯港股通买卖总额 286.9 亿港元居首;公司回购 9 月仍在逐日执行(9/21 回购 23.5 万股、均价 427.8 港元);对冲项:Prosus 开放式减持持续(7 月每周约 130 万股),A 股大市成交额空头排列、港股中秋前观望 |
| I · 产业 | 78 | 微信 14.39 亿 MAU 的社交底座 = 流量分发垄断位;游戏全球第一梯队(《三角洲行动》《无畏契约》日活新高、《洛克王国:世界》年内新游第一);营销服务 +22%(AI 投放 AIM+ 驱动);云受益 AI 需求加速;混元 3(Hy3)词元消耗量全球前三、WorkBuddy 国内领先——扣分:大模型起跑偏慢、云份额逊于阿里、AI 回报周期拉长 |
| E · 事件 | 55 | 已兑现利空:8/12 中报 Q2 IFRS 归母 +0.7% 低于预期、资本开支 +176%、自由现金流 -138 亿(股价已跌回 5 月低位区);待兑现催化:三季报(11 月中旬)、微信 AI「小微」灰度扩量、新游流水;政策边际:保险资金 9/20 起可投港股通 ETF;风险事件:Prosus 减持无截止时间表 |
合成总分 66.4 ≈ 66 分 → 评级 A 级(60 ≤ 分 < 70)
合规检查:通过。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 436.60 港元 / ≈3.93 万亿港元 | 总股本 90.08 亿股(持续回购注销中,2026H1 注销 5,003 万股);52 周区间 411.00 ~ 683.00;汇率口径 1 人民币 ≈ 1.137 港元(按 Yahoo EPS 与净利隐含值,2026-09) |
| 盈利底数 | 2025 归母 2,248 亿元 / Non-IFRS 2,596 亿元 | 2025 收入 7,518 亿元(+13.9%);2026H1 收入 4,012 亿元(+10%)、归母 1,141 亿元(+10%)、Non-IFRS 1,363 亿元(+10%);H1 经营现金流 1,541 亿元,资本开支 847 亿元(+82%) |
| 一致预期 | 2026E 经调整净利 ≈2,869 亿元 | 第一上海 2026E/2027E/2028E 经调整净利 2,869 / 3,177 / 3,551 亿元(2026-03-26);高盛 8 月中报后下调 2026-2028 净利预测 1%~4%(2026 EPS 29.73 元);Yahoo 41 家分析师目标价均值 662.7 港元、评级 strong_buy(2026-09-25) |
| PE-TTM / 前瞻 PE / PB / PEG | 14.7x / 12.1x / 2.96x / 1.34 | PE-TTM 近十年约 23%~25% 分位(中位 21.5x);2021-2025 财年 PE 中值 18.8x |
| 悲观锚(2026E 经调整 2,750 亿元 × PE 12x) | ≈3.75 万亿港元 / ≈417 港元 | AI 投入继续吞噬利润、增速降至高个位数、估值贴 2022 年低点区——距现价 -4.5% |
| 中性锚(2026E 经调整 2,869 亿元 × PE 15x) | ≈4.89 万亿港元 / ≈543 港元 | 一致预期兑现、估值维持历史下沿(低于 10 年中位 21.5x)——距现价 +24% |
| 乐观锚(2027E 经调整 3,177 亿元 × PE 16x) | ≈5.78 万亿港元 / ≈641 港元 | AI 商业化兑现 + 游戏/广告双引擎延续,估值向历史中枢回归下沿——距现价 +47%,仍低于卖方目标价均值(663 港元) |
| 股本变动情景 | 回购注销净减 | 无定增/并购摊薄事项;回购注销持续缩减股本(2025 全年回购 800 亿港元,2026 规模预计低于 2025、视 AI 投入节奏而定);Prosus 减持为存量股转移,不改变股本 |
估值锚结论:现价 436.60 港元距悲观锚仅 -4.5%,中性锚上方 +24%——这是一张"下行有底、上行靠兑现"的估值表。悲观情形(AI 投入失控 + 增速降档 + 估值贴历史极值)对应的下行空间已被 411~420 的结构防线提前标注;上行到中性锚不需要估值扩张叙事,只需要 2026 年一致预期兑现。未计入的期权:约 8,000 亿元投资组合(按 0.8 折扣另行加回)与 AI 产品的独立估值。安全边际在价格里(低位 + 回购 + 悲观锚贴近),弹性在事件里(三季报利润率拐点)。跟踪抓手:Q3 Non-IFRS 净利增速(Q2 为 +9%)、资本开支环比、营销服务收入增速(Q2 +22%)、回购日均金额。
五、产业链生态位
位置:中国互联网应用层的"流量总闸"——微信/WeChat 合并月活 14.39 亿(+2%),社交流量 → 内容(视频号/公众号/小程序)→ 交易(微信支付/微信小店)→ 广告与金融科技的变现闭环全部在自有生态内完成。四大分部:增值服务(游戏+社交,Q2 收入 984 亿)、营销服务(Q2 收入 436 亿,+22%)、金融科技及企业服务(Q2 收入 603 亿,+9%)、其他。
国内位次与打法:游戏全球收入第一梯队(本土《三角洲行动》《无畏契约》日活创二季度新高,《洛克王国:世界》为年内中国市场新发新游日活与流水双第一;国际 Miniclip《Arrows》为 Q2 全球下载量最高手游);广告以 AI 投放矩阵(AIM+)拉动 eCPM,连续多季度两位数增长;云业务受益 AI 需求、国际市场扩张。AI 打法是"AI in ALL":混元 3 正式版词元消耗量按 OpenRouter 口径持续全球前三,WorkBuddy(桌面 AI 代理)国内领先,微信内 AI 智能体「小微」灰度测试中——不卷模型榜,卷存量业务的 AI 渗透率。
生态位短板:① AI 基础设施重资产化——Q2 资本开支 528 亿元(+176%)、当季自由现金流 -138 亿元(剔除算力采购预付款后为 +376 亿元),投入产出比要等 2027 年后验证;② 大模型起跑偏慢,混元相对 DeepSeek/字节豆包处于追赶位,管理层定性为"类 CAPEX 前置投入";③ 云份额落后于阿里云;④ 视频号电商货币化率低(广告加载率不足 5%)是潜力也是"尚未证明"的部分。
六、国内外对标上市公司对比
| 公司 | 估值读数 | 定位 |
|---|---|---|
| 腾讯控股(0700.HK) | 市值 ≈3.93 万亿港元;PE-TTM 14.7x / 前瞻 12.1x;营收 TTM +11%,净利率 29.9% | 社交底座 + 游戏 + 广告 + 金融科技全栈平台,AI 全面渗透存量业务 |
| 阿里巴巴-W(9988.HK) | 市值 ≈2.16 万亿港元;PE-TTM 25.0x / 前瞻 11.8x;营收 +8.6%,净利率 7.0% | 电商 + 云 + AI 重投入,利润受投资损益扰动大,AI 云叙事最激进 |
| 网易-S(9999.HK) | 市值 ≈5,791 亿港元;PE-TTM 15.4x / 前瞻 10.8x;营收 +7.9%,净利率 27.9% | 游戏老二,体量与生态纵深均差一档,估值与腾讯贴平 |
| Meta(META.O) | 市值 ≈1.91 万亿美元;PE-TTM 28.3x / 前瞻 21.5x;营收 +28%,净利率 29.8% | 国际镜像:社交广告 + AI Capex 重投入,市场给 AI 投入正估值 |
口径说明:估值读数为 Yahoo Finance 2026-09-25 收盘口径;净利率受会计准则与投资损益影响,阿里、腾讯的 PE-TTM 与 Non-IFRS 口径差异较大(腾讯 Non-IFRS TTM PE ≈13.3x),横向比较以前瞻 PE 为主。
对比结论:腾讯的估值贴着网易(15.4x)而非 Meta(28.3x)定价——同样讲"社交 + AI 投入"的故事,美股市场把 Meta 的 Capex 定价为增长期权,港股把腾讯的 Capex 定价为利润侵蚀,这是折价的核心来源。前瞻口径腾讯(12.1x)与阿里(11.8x)、网易(10.8x)基本持平,但腾讯 29.9% 的净利率与微信生态的垄断性显著高于同侪——折价不在盈利能力,在"AI 回报的可见度"。一旦三季报起 Non-IFRS 利润率企稳回升,对标 Meta 的估值修复通道才会打开。
七、利多利空信息排查
利多
- 估值低位:PE-TTM 14.7x(近十年约 23%~25% 分位)、前瞻 12.1x,卖方 41 家一致 strong_buy、目标价均值 662.7 港元(Yahoo,2026-09-25)
- 游戏强周期:《三角洲行动》《无畏契约》日活创新高,《洛克王国:世界》年内新游双第一,国际 Miniclip 爆款带动应用内广告
- 营销服务 +22%(Q2),AI 投放 AIM+ 端到端能力兑现,视频号广告加载率不足 5% 留有空间
- 云与金融科技:企业服务受 AI 需求拉动加速,商业支付/理财/消费贷款稳增
- 股东回报持续:2026H1 回购 244 亿港元(注销 5,003 万股),9 月仍逐日回购;2025 年度股息每股 5.30 港元(+18%)
- 资金面边际改善:南向连续五周净买入,腾讯港股通买卖总额居首;保险资金 9/20 起可投港股通 ETF
- 结构防线共振:麦壳定位集合拐点 420.40 与三段式 D2 419.00 重合,双口径锁定 419~420 支撑带
利空
- AI 投入吞噬利润:Q2 资本开支 528 亿元(+176%)、自由现金流 -138 亿元,一般行政开支 +22%;2026 全年 AI 投入预计超翻倍
- Q2 IFRS 归母净利仅 +0.7%(低于市场预期的 584 亿),利润率承压叙事未破
- Prosus/Naspers 开放式减持无截止时间表(7 月每周约 130 万股),长期压制估值
- AI 竞争白热化:字节、阿里同类 AI 代理产品围剿,用户转换成本低;混元追赶位
- 2026 年回购规模预计低于 2025 年的 800 亿港元(管理层:视 AI 投入节奏而定)
- 技术面左侧:C 段 D2 暂定未确认、β_C=1.19 修复需时间;A 股大市成交额空头排列,港股中秋前观望情绪浓
多空比 7:6,利多略占优但分布不对称:利多集中在"价格与位置"(估值低分位、回购、结构防线共振),利空集中在"利润率与时间"(AI 投入、减持、左侧未确认)。A 级 66 分的含义:这是一张"向下有 419~420 双口径防线 + 悲观锚贴近现价"的左侧牌,加仓证据不在今天,在三季报的利润率拐点。在防守档(20%~40% 仓位指引)框架下,它属于可分批左侧布局的核心资产,而不是需要追涨的弹性票。
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额 | 1.67 万亿 | MA20 ≈1.89 万亿 / MA60 ≈2.25 万亿,空头排列 | 9/24(中秋假期前最后交易日)缩量 1,141 亿,避险观望;均线空头排列未改(数据截至 9/24,A 股 9/25 休市) |
| 个股平均成交额 | ≈3.19 亿/家 | MA20 ≈3.62 亿 / MA60 ≈4.31 亿 | 全市场弹药水位偏低,存量博弈 |
| 个股成交额中位数(市场资金零量·观察期) | 1.048 亿 | 9/9 读数(观察期内只记录不打分,最新一期待更新) | 半数股票日成交不足 1.05 亿 |
关键结论:腾讯控股近 20 日日均成交 ≈89 亿港元,约为 A 股中位数股票的 85 倍、全市场个股平均的 28 倍——顶级流动性,大资金进出无摩擦。交易资金零量 ≈2,670 万港元——低于该量级的资金进出,无法对集合结构(量价结构)产生可观测影响;对照之下,南向资金本周港股通买卖总额 286.9 亿港元、公司单日回购约 1 亿港元量级——日常回购对集合结构无实质扰动,但南向资金的持续净流入已达到可观测量级,是 419~420 防线上的真实承接力量之一。大市层面成交额空头排列 + 中秋/国庆长假临近,市场环境对左侧布局中性偏谨慎,与防守档仓位指引一致。
数据:iFinD 日线(前复权,截至 2026-09-25)、Yahoo Finance 估值与分析师数据(2026-09-25)、公司 2026 年中报及业绩公告、第一财经/同花顺/华尔街见闻/富途/新浪财经/证券时报公开报道(2026-07~09);港股首单,盈利预测为卖方一致预期口径,分钟级集合定位待数据源恢复后补扫