华天科技(002185.SZ)深度分析
蓝色麦粒 · AI 种子联合实验室 | 2026-09-10 收盘 | 现价 16.38 元(+1.30%)| 总市值 544.92 亿元
一、结论摘要
二、时空结构分析(技术面)
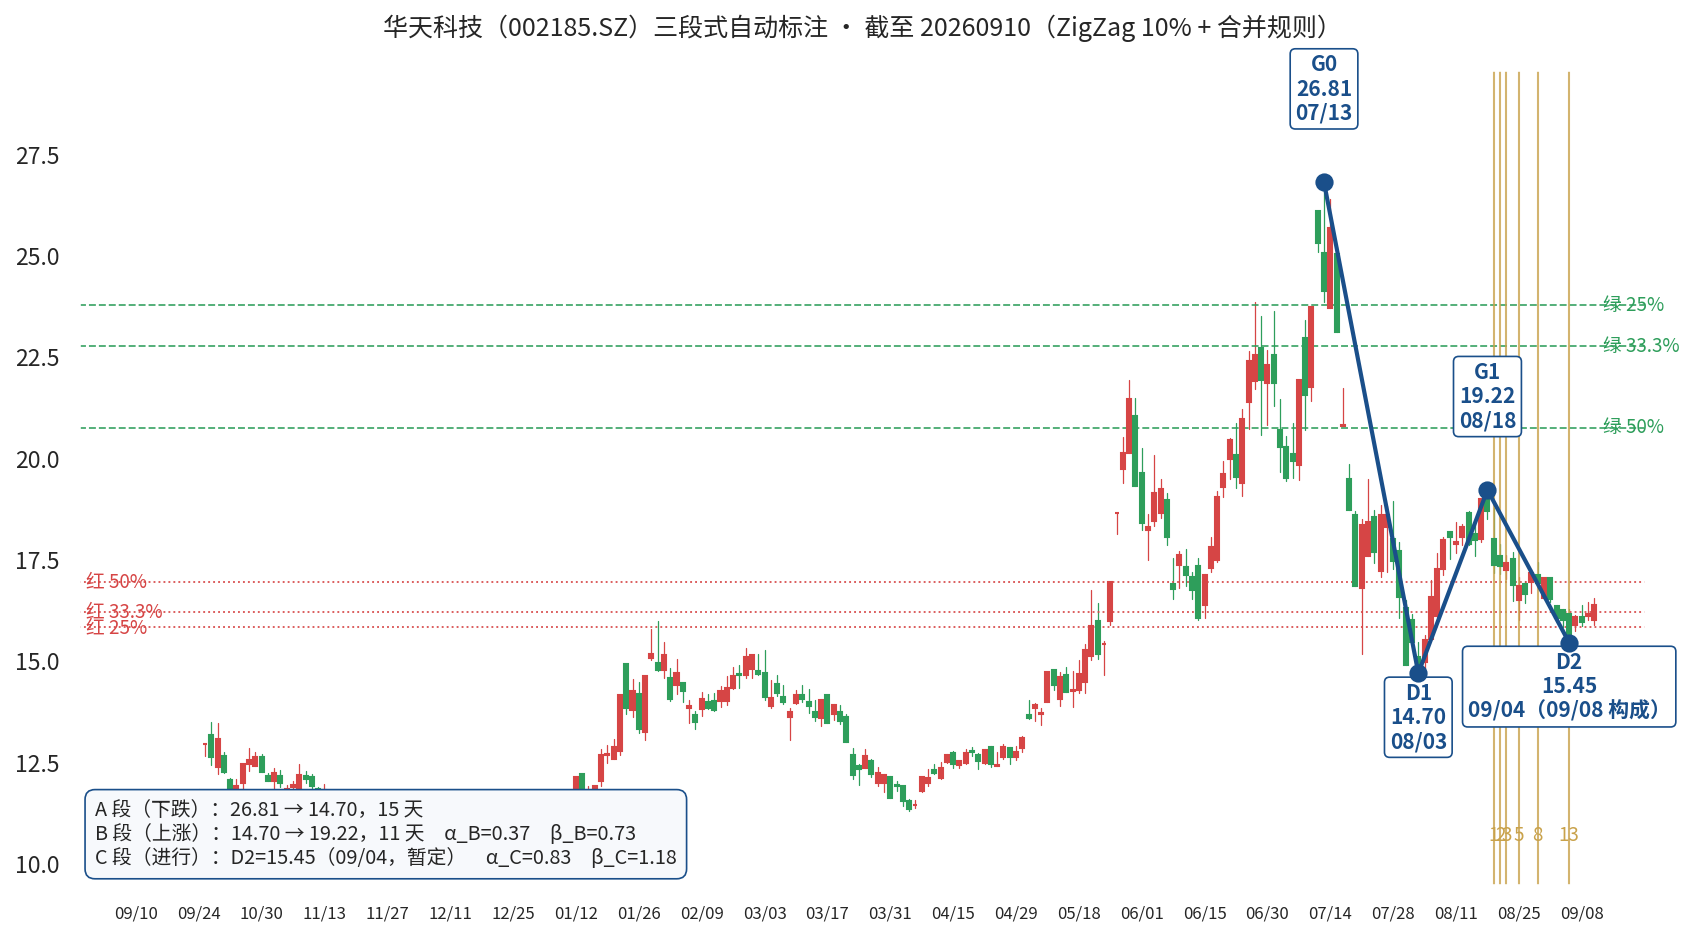
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 下跌 | 26.81(7/13)→ 14.70(8/3) | 15 天 | -45.2% | 暴跌段,斜率极陡 |
| B 段 · 上涨 | 14.70 → 19.22(8/18) | 11 天 | α=0.37 β=0.73 | 速度快但仅收复 37%,B 高卡在绿色 50% 线(20.76)之下,弱反弹 |
| C 段 · 当前 | D2 暂定 15.45(9/4,9/8 构成) | 已 27 天 | α_C=0.83 | 深回吐;现价 16.38 压红色 33.3% 线(16.21)上方一线,今日放量收红 |
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 65 | 弱反弹 + 深回吐扣分;今日量比 1.36 收红、站上红 33.3% 线、52 周区间 36% 分位加分(红线 R4 按假设通过) |
| V · 价值 | 72 | PE(TTM) 42.0(历史分位约 48.7%)远低于行业均值 99.2;H1 净利 +259%;隐忧 PEG 3.1、PE 静 76.7 |
| C · 资金 | 70 | 成交 36.09 亿 + 主力净流入约 2.3 亿;融资余额 21.98 亿处近一年 70% 分位、融券仅 1205 万;扣分:股东户数 +114% 筹码分散 |
| I · 产业 | 85 | 先进封装 2025→2031 CAGR 12.4%;国内封测扩产超 270 亿;公司国内前三 + 南京 30 亿存储封测二期 |
| E · 事件 | 75 | 收购华羿微电 8/13 过会待注册;中报落地;智元合作。高溢价 166% 与业绩承诺门槛需跟踪 |
合成总分 73.75 ≈ 74 分 → 评级 S 级(≥70)
合规检查:通过。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 16.38 元 / 544.9 亿 | 总股本 33.27 亿股 |
| PE(TTM) / 历史分位 | 42.0 / ≈48.7% | 十年分位带:30% 分位 33.88 倍、70% 分位 64.54 倍 |
| 2026E 净利(机构一致) | 10.45 亿(+47%) | FY2 12.66 亿、FY3 15.70 亿 |
| 悲观锚(PE 33.9) | ≈354 亿 / 10.65 元 | 历史 30% 分位 × 2026E |
| 中性锚(PE 42,现值) | ≈439 亿 / 13.20 元 | 现 PE × 2026E——注意:现市值已高于此锚,市场已在为并购与景气提前定价 |
| 乐观锚(PE 64.5) | ≈674 亿 / 20.27 元 | 历史 70% 分位 × 2026E |
| 并表情景(参考) | 备考净利 ≈11.8 亿 | 华羿 2026E 承诺 1.39 亿;发行价 8.33 元、新发约 3.17 亿股,摊薄后约 36.4 亿股——并表增益与股本摊薄大致对冲,关键看业绩承诺兑现 |
估值锚结论:现价 16.38 元处于历史估值带中枢偏上,未被高估到 70% 分位之上,但也不便宜;向上的空间依赖"华羿并表 + 业绩承诺兑现 + 行业景气延续"三件事同时成立。
五、产业链生态位
位置:半导体产业链 设计 → 制造 → 封测(下游)。封测长期是"配角",但后摩尔时代先进封装成为算力升级的咽喉环节——华天正处在这个角色升级的拐点上。
国内位次:OSAT 国内前三(长电科技 > 通富微电 > 华天科技)。华天的差异化打法是全品类拼图:存储封测(南京二期 30 亿,达产年营收 21.5 亿)+ 先进封装(SiP/FC/TSV/Bumping/Fan-Out/WLP/PLP/2.5D/3D)+ 功率器件 IDM(华羿并表后)——若落地,是国内首家"存储 + 2.5D 先进封装 + 功率射频"全覆盖的封测企业。
生态位短板:高端 CoWoS 级算力封装缺位(长电、通富卡位更深);全球市占率与日月光差距明显;传统封装毛利天花板低(华天本体毛利率约 13%,华羿自有品牌 24.8%——这正是收购的产业逻辑)。
六、国内外对标上市公司对比
| 公司 | 市值 | PE(TTM) | 近期业绩 | 定位 |
|---|---|---|---|---|
| 华天科技 | 544.9 亿元 | 42.0 | H1 营收 +35.1%,净利 +259% | 国内前三,全品类拼图进行中 |
| 长电科技 | ≈1000 亿元 | ≈85(动态) | Q1 产能利用率超 80% | 国内龙头,高端算力封装卡位最深 |
| 通富微电 | 885.4 亿元 | 35.1 | H1 营收 +23.0%,净利 +316.8%(绑定 AMD) | 高端 CPU/GPU 封装见长 |
| 甬矽电子 | — | — | 晶圆级封测月产能 3 万片→年底 4.5 万片 | 新锐,2.5D 送样验证期 |
| 日月光 ASE(ASX) | ≈970 亿美元 | ≈45~48 | 26Q1 封测营收同比 +29.7% | 全球第一,规模与高端产能碾压 |
| 安靠 Amkor(AMKR) | ≈127.6 亿美元 | 22.7 | 26Q1 营收 $16.8 亿 +27% | 全球第二,先进封装+车规强项 |
数据截至 2026-09-09/10,来源:同花顺 iFind、雪球、Yahoo Finance、Zacks;国内外会计准则与业务结构不同,PE 仅作量级参照。
对比结论:华天 PE 42 倍介于通富(35)与长电(85)之间,显著低于行业均值(99.2),与安靠(22.7)相比有溢价——A 股封测板块整体享受"国产替代 + AI 外溢"的估值溢价,华天的溢价幅度在板块内属克制。市值不到长电的六成,但业绩增速(H1 净利 +259%)与通富(+317%)同属第一梯队,估值弹性空间大于两家对标。
七、利多利空信息排查
利多
- 业绩高增:2026H1 营收 105.11 亿(+35.09%)、归母净利 8.13 亿(+259.15%),Q2 净利环比 +737%
- 收购华羿微电 8/13 过深交所并购重组委审核,待证监会注册——"封测代工 → 设计+封测 IDM"转型催化
- 行业景气:先进封装扩产周期、封测厂调价、国产替代加速
- 资金面逆势:9/10 主力净流入约 2.3 亿,融资余额处近一年 70% 分位,融券余额仅 1205 万
- 与智元机器人项目合作(8/15 互动平台确认),卡位机器人产业链
- 南京 30 亿存储封测二期 2026-2028 投产在即
利空
- 并购高溢价:增值率 166.17%,业绩承诺门槛偏低(封测事业群仅要求三年累计净利为正),商誉减值风险
- 华羿微电科创板 IPO 折戟史(2024 年终止且未回复首轮问询),标的成色需验证
- 发行价 8.33 元远低于市价,新发 3.17 亿股摊薄在即
- 估值隐忧:PE 静 76.7 倍、PEG 3.1,Q1 高增含去年同期亏损(-1853 万)的低基数效应
- 筹码大幅分散:股东户数 86.26 万(+114%),人均持股 -52%
- 技术面结构未修复:弱反弹(α_B=0.37)+ 深回吐(α_C=0.83),红色 33.3% 线(16.21)一旦跌破按 C 浪处理
- 市场大环境退潮:两市成交额 1.86 万亿位于 MA20/MA60 之下且空头排列
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额 | 1.86 万亿 | MA20 2.07 万亿 / MA60 2.55 万亿之下,空头排列 | 市场退潮期 |
| 个股平均成交额 | 3.55 亿/家 | MA20 3.96 / MA60 4.88 之下 | 弹药整体收缩 |
| 个股成交额中位数 | 1.048 亿 | 首读数(观察期) | 半数股票日成交不足 1.05 亿 |
关键结论:市场退潮(三指标空头排列)背景下,华天单日 36 亿成交 = 中位数股票的 34 倍;交易资金零量 ≈ 1035 万元——低于该量级的资金进出,无法对集合结构(量价结构)产生可观测影响。当前主力逆势净流入,是典型的退潮市相对强度孤岛。弱市抱团给溢价,但一旦市场继续缩量,抱团松动的补跌会很快(A 段 -45% 已演示过一次)。
数据:iFinD 日线(截至 2026-09-10)、东方财富/同花顺/雪球/Yahoo Finance/Zacks 公开数据