海能达(002583.SZ)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-09-24 收盘(前一交易日;9/25 中秋休市),9/28 盘中异动单列 | 前收 8.03 元 | 总市值 ≈146 亿元(总股本 18.19 亿股)| 专网通信龙头 | 麦壳ABC+(研报线 + 定位线合一)首单
一、结论摘要
二、时空结构分析(技术面)
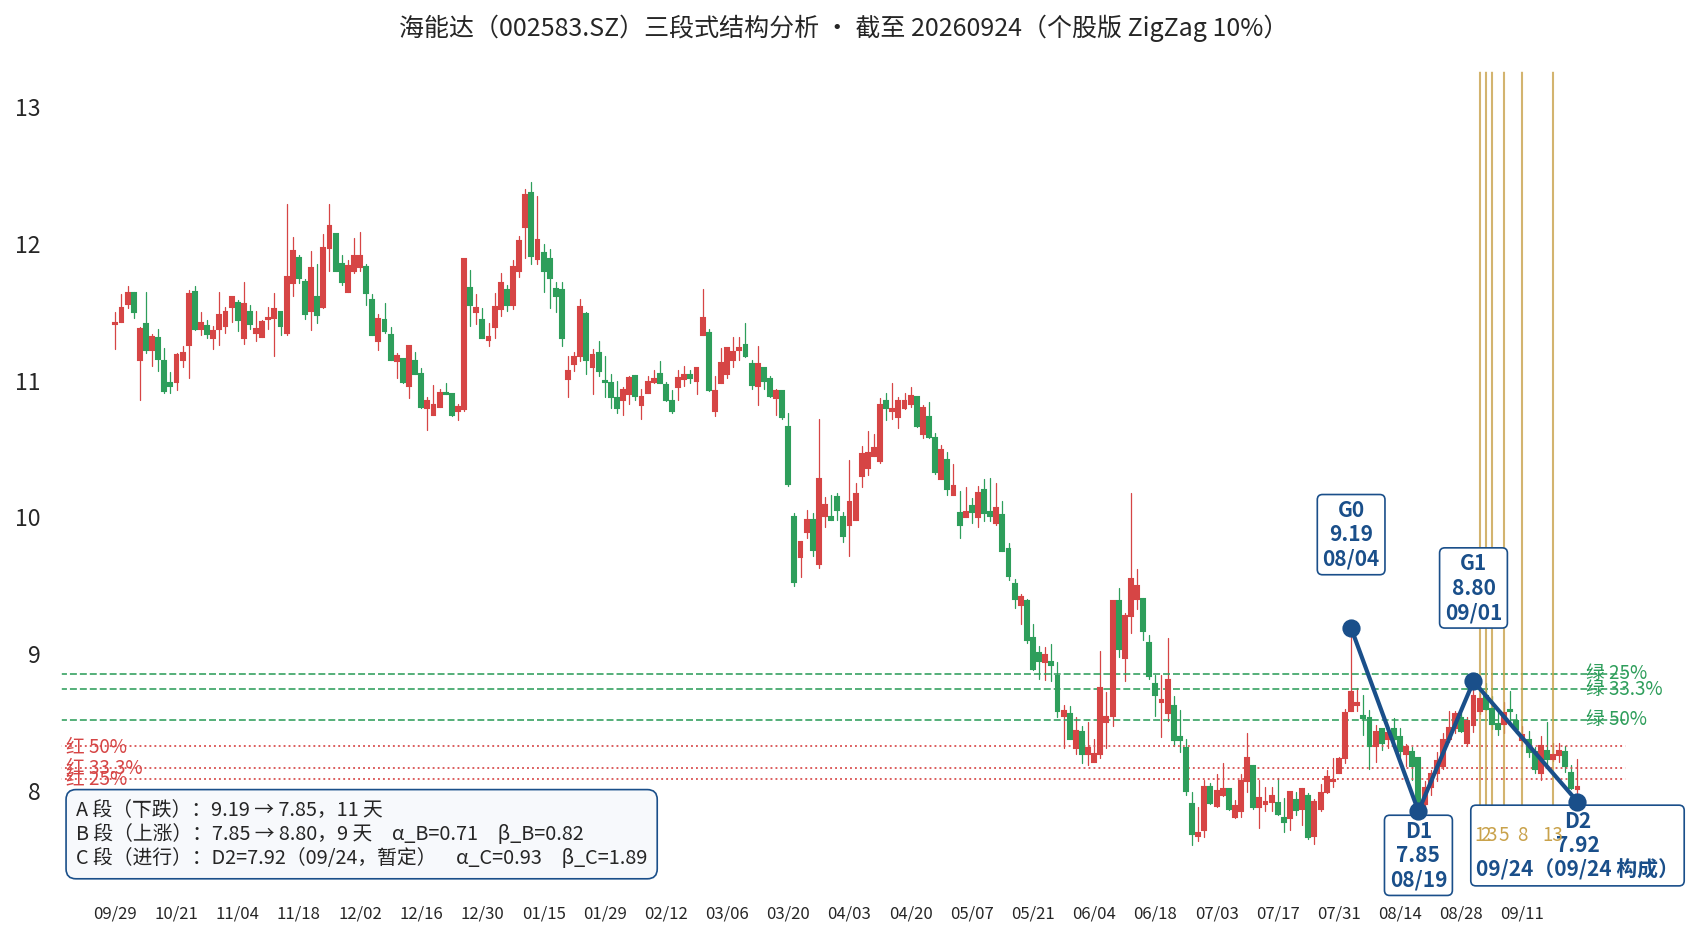
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 下跌 | 9.19(8/4)→ 7.85(8/19) | 11 天 | -14.6% | 中报预降(7/15 预告归母 -46%~-63%)后的持续出清,跌破 8 元整数关 |
| B 段 · 上涨 | 7.85 → 8.80(9/1) | 9 天 | α=0.71 β=0.82 | 中报落地(Q2 单季归母 +10.9%、毛利率 +3.57pct)驱动的修复:α_B=0.71 收复 A 段七成失地,力度不弱 |
| C 段 · 当前 | D2 暂定 7.92(9/24) | 已 16 天 | α_C=0.93 β_C=1.89 | 8.80 → 7.92 的深回吐(吞掉 B 段涨幅 93%),9/24 打出 7.92 低点收于 8.03——麦壳定位集合拐点(SET4 D4=7.92)与三段式 D2 同日同价落定;9/28 激励公告日放量大涨脱离拐点区——若收盘站稳,9/24 拐点确认、C 段终结进入右侧 |
麦壳定位(FoldSet 集合定位)
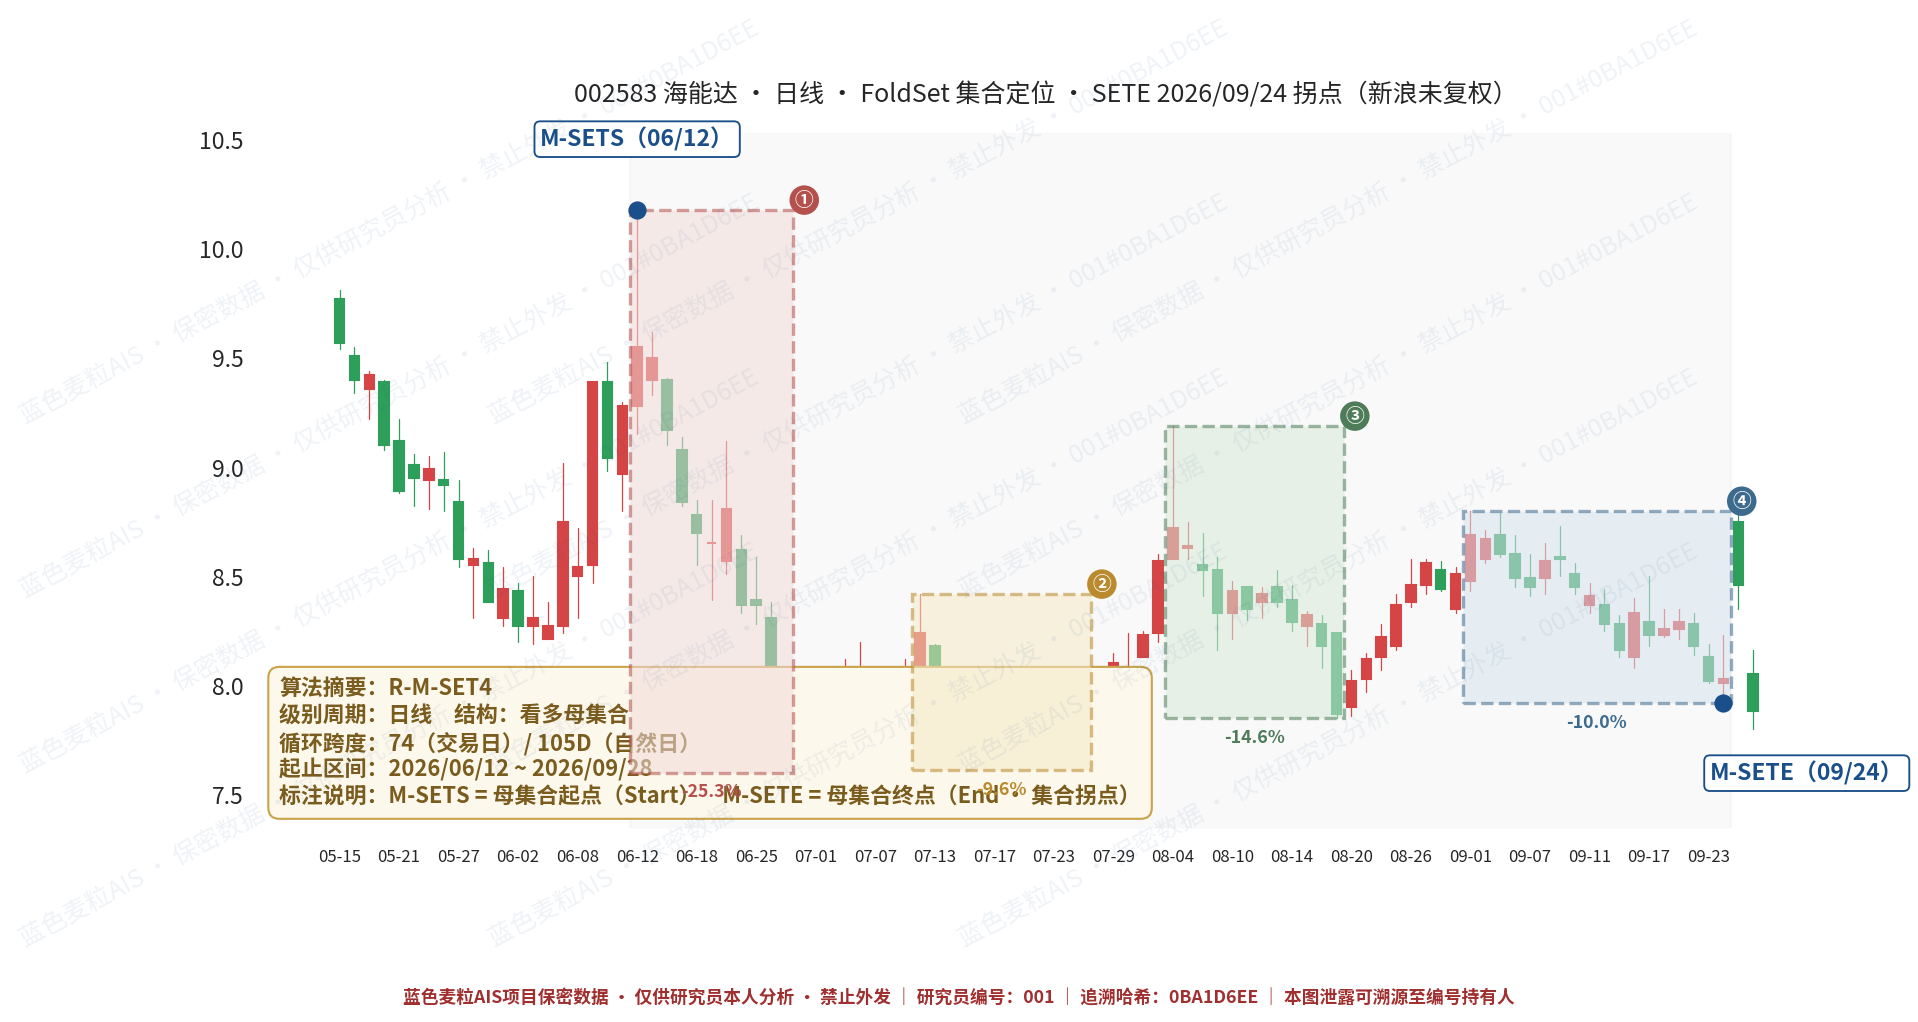
麦壳定位三周期扫描(生产引擎 09-28 收盘后重跑,数据截至当日):日线 R-M-SET4 命中——母集合自 6/12(G0=10.18,全程最高)起四段下跌,拐点 D4=7.92(9/24),距今仅 1 根 K 线(新鲜档),与三段式 D2=7.92(9/24 暂定)同日同价互证;SET3 口径拐点 7.85(8/19,距今 27 根,陈旧档);周线:周线口径拐点成立——9/24 周低点 7.92(与日线拐点、三段式 D2 三口径同价),本周(9/28 起)进行中未破该低点,实验看板今日锁定 日线+周线共振;同时触发 Fold U(加速集合,暂定档):今日盘中 8.83 越过信号线 8.35(前周高点),周收盘站稳 8.35 为确认(周五见分晓);60 分钟:SET3 拐点 7.80(7/8)为陈旧信号(距今 231 根),无新鲜分钟级拐点。联读:拐点 7.92 出具后首个交易日(9/28)即遇激励催化放量拉起——拐点的资金检验直接而有力;下方 7.85(SET3/D1)为最后防线。
数据更正(2026-09-28 晚):本页集合定位初稿按拐点 8.08(9/16)口径出具——9/24 新低后,链条末端拐点应推进至 9/24 @7.92。现已重出图并更正正文,旧读数作废。
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 58 | C 段 α_C=0.93 深度回吐 + β_C=1.89 时间窗充分;麦壳定位 SET4 拐点 7.92(9/24)新鲜(1 根)、与三段式 D2 同日同价(+);周线共振成立(9/28 看板锁定日线+周线);9/28 盘中放量 +5.7% 自拐点拉起(量比 12.5);扣分:52 周分位仅 8.9% 贴底、长趋势(12.45→7.60)仍下行、D2 暂定待收盘确认 |
| V · 价值 | 30 | 市值 ≈146 亿;PE-TTM 亏损(TTM 归母约 -2.2 亿)、PB(MRQ) 7.0x、PS 2.43x;一致预期 2026E 归母 2.14 亿对应 ≈68x——扭亏转折期 PE 失真但绝对估值无便宜可占;激励授予价 4.22 元(限制性股票)隐含内部定价参考远低于现价 |
| C · 资金 | 52 | 9/28 放量:早盘成交 6.19 亿(≈20 日日均的 4.4 倍)、量比 12.48;9/24 主力净流入 1204 万(占成交 9.3%);融资余额小幅回暖(9/23 净买入 +53 万);对冲项:实控人 9/22 部分股份质押、2025/9 协议转让套现 10.17 亿(恒顺资产浮亏 2.55 亿,潜在减持源)、股东户数 18.61 万户筹码分散 |
| I · 产业 | 62 | 专网通信全球第二(仅次摩托罗拉)、国内绝对龙头:PDT/DMR/TETRA 窄带基本盘 + 公专融合转型,海外收入 2024 年 28.83 亿(占比近半);应急通信/轨交/能源刚需场景,低空经济、卫星互联网边缘受益;扣分:摩托罗拉跨国诉讼未了结(2024 计提 34 亿)、"美洲盾牌"排除传闻(未经权威证实)、宽带化转型投入大 |
| E · 事件 | 68 | 9/24 董事会通过 2026 激励计划(9/27 公告):3000 万股/万份(1.65% 股本)、550 人、考核 2026-2028 扣非净利 ≥4/5/6 亿——管理层业绩信心的强信号,今日盘面已投票;10/16 临时股东会表决;三季报 10 月底验证扣非延续性;风险项:诉讼计提与"美洲盾牌"传闻 |
合成总分 51.8 ≈ 52 分 → 评级 B 级(50 ≤ 分 < 60)
合规检查:通过。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 8.03 元 / ≈146 亿 | 总股本 18.19 亿股(流通 12.83 亿股 ≈103 亿);52 周区间 7.60 ~ 12.45;2024/11 炒作高点 31.02 后最大回撤超 70% |
| 盈利底数 | 2025 归母 -2.58 亿 | 2026H1 营收 22.62 亿(+0.11%)、归母 4260 万(-54.48%,汇兑损失+营业外支出);Q2 单季归母 7367 万(+10.87%)、毛利率 52.82%(+3.57pct)、扣非稳定增长;H1 经营现金流 -4802 万 |
| 一致预期(iFinD,9/28) | 2026E 归母 2.14 亿 | FY1~FY3 归母 2.14 / 3.37 / 4.85 亿(YoY +183%);营收 64.26 / 73.54 / 84.08 亿;注意口径:激励考核为扣非 2026 ≥4 亿,与归母预期存在口径差 |
| PE / PB / PS | 亏损 / 7.0x / 2.43x | PE-TTM 亏损口径失真;每股净资产 1.15 元;扭亏期以 PS 与考核目标为主要估值语言 |
| 悲观锚(2026E 归母 2.14 亿 × PE 40x) | ≈86 亿 / 4.73 元 | 诉讼新增计提 + 海外排除扩大 + 扣非不及考核线——距前收 -41% |
| 中性锚(2026 扣非考核线 4.0 亿 × 35x) | ≈140 亿 / 7.70 元 | 激励考核踩线达标、诉讼无新增恶化——距前收 -4%,现价基本贴着中性锚 |
| 乐观锚(2027 扣非 5.0 亿 × 35x) | ≈175 亿 / 9.62 元 | 公专融合放量 + 诉讼落地出清 + 考核超额——距前收 +20% |
| 股本变动情景 | 激励摊薄 ≈1.65% | 限制性股票授予价 4.22 元(深度折价=内部人定价下限参考)、期权行权价 8.44 元(=管理层对未来股价的公开锚);实控人质押与恒顺资产持股(浮亏 2.55 亿)为潜在供给变量 |
估值锚结论:现价贴中性锚——市场已经把"2026 扣非踩线 4 亿"定价完毕,向上需要 2027 考核线(5 亿)的可见度或诉讼出清来打开。这份报表的真正锚不在 PE 在管理层自己的定价:期权行权价 8.44 元(= 考核绑定的管理层目标价下限)、限制性股票授予价 4.22 元(= 极端情形下限参考)。激励计划把管理层利益与"扣非 4/5/6 亿三年台阶"锁死,是这只票当前最硬的做多证据;反过来,若 10/16 股东会前出现诉讼新增计提,中性锚立即失效。
五、产业链生态位
位置:专网通信(Private Mobile Radio)设备与解决方案商——窄带数字集群(PDT 国内警用标准主导者、DMR、TETRA)为基本盘,向宽带化(LTE/5G 专网)、公专融合、指挥调度平台延伸。下游是公共安全、应急、轨交、能源、工商业的刚性通信需求——To G/To B 项目型市场,全球格局摩托罗拉一家独大、海能达稳居第二、国内绝对龙头。
位次与打法:① 海外是主战场——2024 年海外收入 28.83 亿(占比近半),新兴市场(拉美/中东/非洲/东南亚)渠道深耕多年;② 公专融合转型——"AI 赋能专网创新"为 2026 年度主题,研发费率 20%+(H1 研发 4.6 亿);③ 国产化替代受益者——国内公共安全采购自主可控倾斜。
生态位短板:① 摩托罗拉跨国诉讼(商业秘密/专利)未了结,2024 年计提 34 亿致巨亏,后续仍有计提与赔偿风险,且直接制约美国等市场拓展;② 地缘政治敏感——"美洲盾牌"传闻(9/26 会议条款拟排除海能达等设备商出拉美 14 国,未经权威证实)直击其海外主战场;③ 项目型收入波动大、营运资本占用高(H1 经营现金流为负)、资产负债率 78.5%;④ 实控人质押+此前套现 10 亿,治理折价长期存在。
六、国内外对标上市公司对比
| 公司 | 估值读数 | 定位 |
|---|---|---|
| 海能达(002583.SZ) | 市值 ≈146 亿;PE-TTM 亏损 / PB 7.0x / PS 2.43x;2026E 归母 2.14 亿(+183%) | 专网通信全球第二,公专融合转型 + 激励绑定三年考核 |
| 海格通信(002465.SZ) | PE(LYR) 亏损 / PB 2.31x / PS 5.83x;2026E 归母 1.54 亿(+120%) | 军用无线通信 + 北斗,军工属性更重、估值 PB 显著低于海能达 |
| 上海瀚讯(300762.SZ) | PE(LYR) 亏损 / PB 7.76x / PS 34.2x;2026E 归母 0.13 亿 | 军用宽带移动通信,题材弹性大、盈利体量最小 |
| 摩托罗拉解决方案(MSI.N) | 市值 ≈756 亿美元;PE-TTM 36.0x / 前瞻 23.5x;营收 +13.3%、净利率 17.4% | 全球霸主:海能达的天花板参照与诉讼对手——同业盈利的定价基准 |
口径说明:A 股对标记 2026-09-28 iFinD 一致预期与估值读数;MSI 为 Yahoo Finance 9/26 收盘口径;三家 A 股公司同处扭亏/修复期,PE 均失真,横向比较以 PB/PS 与预期增速为主。
对比结论:三家 A 股专网标的都是"亏损/微利 + 高预期"组合,海能达的差异在海外体量与激励绑定——2026E 预期净利(2.14 亿)和考核台阶(扣非 4/5/6 亿)都是三者中最具可验证性的。对照 MSI(36x PE、17% 净利率),海能达若诉讼出清、考核兑现,估值语言才能从"题材修复"切换到"盈利修复"——这扇门 2027 年前开不了,当下买的是转折期的期权。
七、利多利空信息排查
利多
- 激励计划落地(9/24 董事会、9/27 公告):考核 2026-2028 扣非 ≥4/5/6 亿,550 名骨干绑定,授予价 4.22 元/行权价 8.44 元——管理层用真金白银给业绩台阶背书
- 盘面验证:9/28 激励公告后放量大涨(早盘成交 6.19 亿 ≈ 20 日日均 4.4 倍,量比 12.5),资金对催化投票积极
- 拐点共振:麦壳定位日线 SET4 拐点 7.92(9/24)与三段式 D2、周线拐点三口径同日同价;9/28 放量自拐点拉起,实验看板当日锁定日线+周线共振
- 基本面边际改善:Q2 单季归母 +10.87%、毛利率 52.82%(+3.57pct)、扣非稳定增长、法务费用同比下降
- 产业位置:专网通信全球第二、国内绝对龙头;应急通信/低空经济/卫星互联网题材边缘受益;国产化替代倾斜
利空
- 跨国诉讼未了结:摩托罗拉案 2024 年计提 34 亿致巨亏,后续仍有计提/赔偿风险,且制约美国等市场
- "美洲盾牌"传闻:9/26 会议条款拟排除海能达等设备商出拉美 14 国(未经权威源证实)——直击海外主战场(海外收入占比近半)
- 盈利成色弱:H1 归母仅 4260 万(-54.48%),汇兑损失与营业外支出扰动大;经营现金流 -4802 万;资产负债率 78.5%
- 治理折价:实控人 2025/9 协议转让套现 10.17 亿、9/22 新增部分股份质押;恒顺资产浮亏 2.55 亿为潜在减持源
- 估值无便宜:PE-TTM 亏损、PB 7.0x、PS 2.43x,现价贴中性锚,向上需 2027 考核可见度
- 技术面长趋势仍下行:52 周分位 8.9%,D2 暂定待收盘确认(周线拐点 9/28 成立但属进行中,周五收盘定去留)
多空比 5:6,利空略多但利多更"硬":利空多是存量事实(诉讼、质押、弱盈利),利多是边际变化(激励绑定、放量突破、拐点检验)。B 级 52 分的含义:这是一只"事件驱动 + 拐点检验中"的转折期期权票——激励计划给了三年业绩台阶的可验证锚,但诉讼与海外地缘风险随时可以掀桌子。在防守档(20%~40% 仓位指引)框架下:可以小仓位参与拐点确认,重仓必须等 10/16 股东会落地 + 三季报扣非验证。
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额 | 1.67 万亿 | MA20 ≈1.89 万亿 / MA60 ≈2.25 万亿,空头排列 | 9/24(中秋假期前最后交易日)缩量 1,141 亿;均线空头排列未改(数据截至 9/24,9/25 休市) |
| 个股平均成交额 | ≈3.19 亿/家 | MA20 ≈3.62 亿 / MA60 ≈4.31 亿 | 全市场弹药水位偏低 |
| 个股成交额中位数(市场资金零量·观察期) | 1.048 亿 | 9/9 读数(观察期内只记录不打分,最新一期待更新) | 半数股票日成交不足 1.05 亿 |
关键结论:海能达 20 日日均成交 1.41 亿 = 中位数股票的 1.35 倍、全市场个股平均的 0.44 倍——常态是只中小盘偏冷门票。交易资金零量 ≈42 万元——低于该量级的资金进出无法对集合结构产生可观测影响;而 9/28 早盘成交 6.19 亿 ≈ 零量的 147 倍——激励事件驱动的资金运动已远超可观测阈值,今日的放量对量价集合结构构成实质性扰动(拐点收复的资金证据)。大市层面成交额空头排列未改,个股催化独立行情与大市背景背离,仓位指引仍是防守档。
数据:iFinD 日线/一致预期(截至 2026-09-24)、公司 2026 年半年报与激励计划公告、智通财经/同花顺/证券之星/钛媒体/雪球公开报道(2026-06~09);9/28 盘中数据为盘中快照(截至 11:05);麦壳定位按集合定位口径呈现