高特电子(301669.SZ)深度分析
蓝色麦粒 · AI 种子联合实验室 | 数据基准 2026-09-22 收盘(前一交易日)| 现价 26.22 元 | 总市值 ≈126 亿元(总股本 4.8 亿股,流通仅 17%)| 储能 BMS 第一股 | 次新股:2026-06-09 上市,全部数据仅 76 个交易日 | 2026-09-23 收盘:26.31 元(+0.34%,60 分钟定位拐点收盘复核成立)
一、结论摘要
二、时空结构分析(技术面)
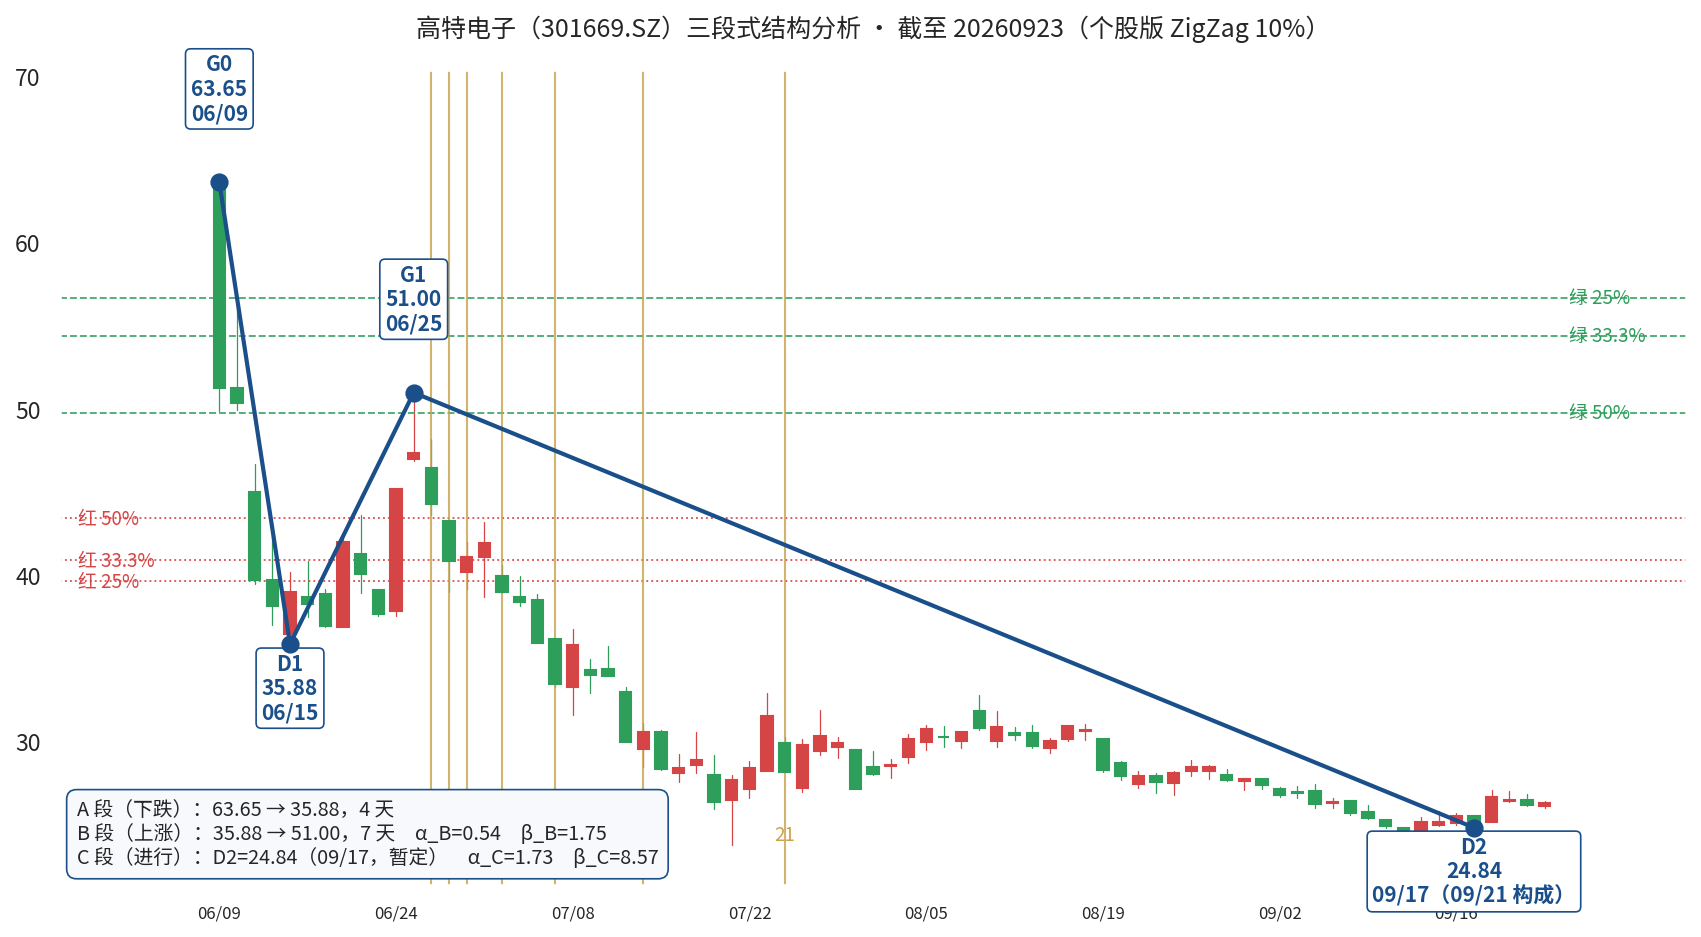
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 下跌 | 63.65(6/9)→ 35.88(6/15) | 4 天 | -43.6% | 上市首日 +624.6% 情绪极值后的首轮出清:4 天 -43.6%,打新盘与游资的集中退潮 |
| B 段 · 上涨 | 35.88 → 51.00(6/25) | 7 天 | α=0.54 β=1.75 | 情绪资金二次点火:+42.1% 强反抽,α_B=0.54 力度不弱,但 β_B=1.75 时间近两倍于 A 段——反弹质量衰减,未能改势 |
| C 段 · 当前 | D2 暂定 24.84(9/17) | 已 60 天 | α_C=1.73 β_C=8.57 | 51.00 → 24.84 的超长下跌段(β_C=8.57,对 B 段 7 天的时间倍数极端超标),期间 7/23、8/10 两次反抽均不过前高;9/17 拐点 24.84 为离现在最近的 D 点,高于 7/21 前低 23.77——C 段破 D1(35.88)但未破前低,9/22 收 26.22 站回 D2 上方,双底修复进行中 |
麦壳定位(FoldSet 集合定位 · 60 分钟周期)
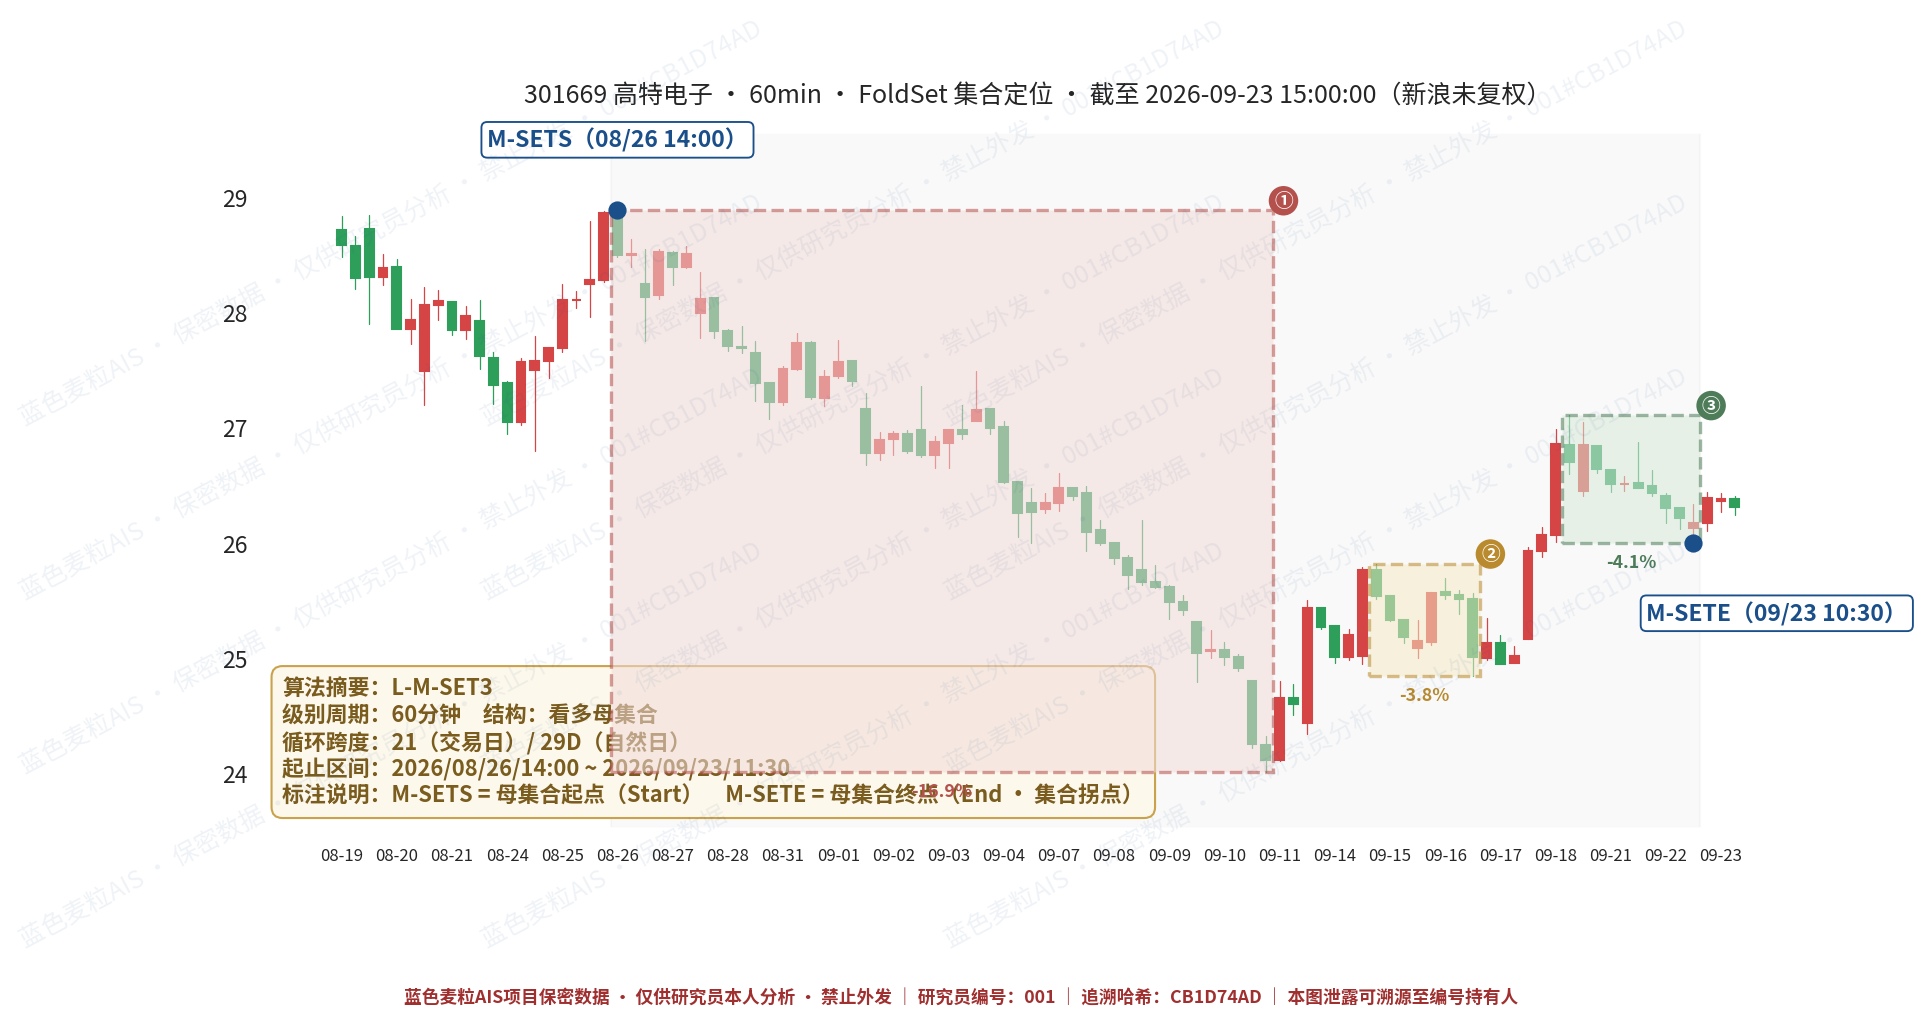
麦壳定位三周期(周线 / 日线 / 60 分钟)扫描结果:周线 MISS(次新股仅 16 根周 K,样本不足)、日线 MISS(SET3/SET4 均无链)、60 分钟 HIT——L-M-SET3 看多母集合成立,拐点 D3=26.00(9/23 10:30),现价(26.39)站上拐点。口径说明:60 分钟信号为日内级别结构,不构成日线共振(共振 = 日线 ∩ 60 分钟同时锁定,本作不成立);D3 距今 3 根 K 线,属"今天正站在拐点上"的最新鲜档——9/23 收盘复核已确认拐点成立(收盘 26.31 > D3 26.00),明日开盘若跌破 26.00 则拐点失效。与三段式联读:60 分钟拐点 26.00 恰好落在日线 C 段末端修复区(D2 24.84 至 9/18 反弹高 27.11)的中枢,是 C 段方向的分钟级先行信号——跌破 26.00,分钟级拐点失效,日线 C 段转弱概率上升。
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 42 | 三段式 v1.3 取段后结构完整:G0=63.65(下跌起点)→ D2=24.84(暂定),C 段 60 天超长(β_C=8.57)后站回 D2 上方修复;麦壳定位 60 分钟 L-M-SET3 今日成立(+),周线/日线无共振信号(−);次新股 75 根 K 线样本,区间分位 6.1% 贴底,波动率极高 |
| V · 价值 | 25 | 市值 ≈126 亿;PE(LYR) 91.9x、PE(TTM) ≈96x、PB 7.25x、PS ≈10x;2025 归母仅 1.37 亿且 2026H1 -22.36% 下滑中;无券商一致预期覆盖(iFinD 预测为空);现价 = 乐观锚定价,估值无盈利支撑 |
| C · 资金 | 48 | 股东户数 5.63 万户(6/30),较上市初 -26.15% 快速集中(数据偏旧);6 月主力净流入 7.24 亿、龙虎榜 9 次全为机构席位;但 9 月主力转小幅净流出(9/8 -1370 万),融资余额 1.31 亿低位(占流通市值 6.2%);流通盘仅 17%,小资金即可放大波动 |
| I · 产业 | 70 | 储能 BMS 第一股:大型储能 BMS 出货连续三年行业前列,全场景(电源侧/电网侧/工商业/户储)量产交付;3500+ 微网站点,一体化集控单元及数据服务毛利率 66%,虚拟电厂第二曲线;AIDC 拉动储能+后备电源需求;扣分:协能/华塑竞争、碳酸锂涨价传导、电子元器件涨价压 BMS 模块毛利(-1.71pct) |
| E · 事件 | 55 | 三季报(10 月下旬)是最大单一催化:验证 Q3 交付恢复与海外增长逻辑(Q2 营收 -23.57% 后的修复证伪/证实);募投产能(6.74 亿智能制造中心)投产节奏;大客户订单落地;风险项:协能科技等同业上市预期稀释稀缺性、限售解禁渐进 |
合成总分 47.3 ≈ 47 分 → 评级 C 级(<50)
合规检查:通过。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 26.22 元 / ≈126 亿 | 总股本 4.8 亿股(首发 1.2 亿新股已摊薄);上市首日高点 63.65(+624.6%),前低 23.77;发行价 7.08 元 / 发行市值 34 亿 |
| 盈利底数 | 2025 归母 1.37 亿 | 2023-2025 营收 7.79 / 9.19 / 12.55 亿(CAGR 26.9%);2026H1 归母 3992 万(-22.36%)、扣非 3081 万(-10.91%);Q2 单季归母 -38.08%;H1 经营现金流 -1.56 亿(存货 +1.56 亿);政府补助 1366 万 = 利润总额 33.59% |
| 一致预期 | 无覆盖 | iFinD 一致预期为空(次新股,无券商研报覆盖)——估值锚全部依赖自建口径,不确定性高于常模 |
| PE(LYR) / PE(TTM) / PB / PS | 91.9x / ≈96x / 7.25x / ≈10x | 以 2025 年扣非 1.13 亿计,现价对应扣非 PE ≈111x |
| 悲观锚(2026E 归母 0.8 亿 × PE 45x) | ≈36 亿 / 7.5 元 | Q2 下滑延续至 H2、估值回归发行市值(34 亿)区间、流动性溢价归零——距现价 -71%(次新股情绪极值的极端回归情形,仅作下限参考) |
| 中性锚(2026E 归母 1.1 亿 × PE 60x) | ≈66 亿 / 13.8 元 | H2 恢复至 Q1 节奏(单季归母 ~3000-4000 万)、创业板次新给予 60x——距现价 -47% |
| 乐观锚(2027E 归母 2.0 亿 × PE 60x) | ≈120 亿 / 25.0 元 | 海外放量 + 交付恢复 + 数据服务起量,净利回到 2023-2025 CAGR 26.9% 轨道并延续——距现价 -5%,现价已贴近乐观锚 |
| 股本变动情景 | 限售解禁渐进 | 流通盘现仅 8188.75 万股(17%),控股股东贵源控股 27.4% 等限售股解禁时间表是持续供给变量;无定增/并购事项 |
估值锚结论:这是一张"现价 = 乐观锚"的估值表——126 亿市值要求公司在 2027 年做到 2 亿归母(较 2025 年 +46%、较 2026H1 年化近翻倍)且市场维持 60 倍 PE。悲观与中性锚都在现价下方 -47% ~ -71%,意味着当前买入的本质是为"Q3 交付恢复 + 海外放量"两个尚未兑现的假设预付全款。估值的安全边际不在价格里,在事件里:三季报若证伪,估值将向中性锚回归;若证实,乐观锚才有支撑。跟踪抓手:Q3 单季营收同比(Q2 为 -23.57%)、海外收入占比(H1 仅 4.2%)、BMS 模块毛利率(26.61%)。
五、产业链生态位
位置:储能产业链的"神经中枢"环节——电芯(宁德时代/亿纬等)→ 电池簇/系统配套(高特电子:BMS + 高压箱 + 汇流柜 + 线束 CCS,占系统成本约 5%~8% 但决定安全与寿命)→ 储能系统集成商 → 电站业主/工商业用户。BMS 是安全刚需件:数据采集、诊断、安全管理、主动维护,高特电子连续三年在大型储能领域 BMS 出货量居行业前列,具备全场景(电源侧/电网侧高压储能、工商业、户储)量产交付能力。
国内位次与打法:A 股"储能 BMS 第一股"(2026-06-09 首批纯储能 BMS 标的),同赛道协能科技(未上市)、华塑科技(301157,以后备电池 BMS/数据中心见长)分据。差异化打法:① 数据资产——3500+ 微网站点接入,"BMS+数据服务"布局 2021 年启动,一体化集控单元毛利率 66%,已初步具备参与虚拟电厂与电力市场化交易的能力;② 全品类覆盖 BMS 模块(43.7%)+ 高压箱(37.8%)+ 汇流柜(8.6%)+ 线束 CCS(7.1%),从部件向子系统延伸;③ 产品结构调整——主动增加模块、高压箱等高毛利品,收缩线束、汇流柜低毛利品。
生态位短板:① 议价权受制于上下游夹击——上游电子元器件(AIDC 拉动显控模块/内存涨价)侵蚀毛利,下游系统集成商讨价强势,H1 毛利率 24.17% 且 BMS 模块 -1.71pct;② 收入体量小(12.55 亿)且 Q2 交付被碳酸锂涨价延后,验证的是"项目型订单"的波动性而非"耗材型"的稳定性;③ 竞争者众:电池厂自研 BMS(宁德时代等)、专业 BMS 厂(协能)、跨界者(华塑),技术壁垒在数据积累而非硬件本身;④ 政府补助占利润总额 33.59%,盈利成色需打折。
六、国内外对标上市公司对比
| 公司 | 估值读数 | 定位 |
|---|---|---|
| 高特电子 | 市值 ≈126 亿;PE(TTM) ≈96x / PB 7.25x / PS ≈10x | 储能 BMS 第一股,大型储能 BMS 出货连续三年行业前列,数据服务第二曲线 |
| 华塑科技(301157.SZ) | 市值 ≈40 亿;PE(TTM) ≈110~120x / PB ≈3.4x / PS ≈16x | 电池 BMS 同侪:后备电池 BMS(数据中心/维谛)80.8% + 储能 PCS 10.4%,液冷新布局 |
| 协能科技 | 未上市 | 储能 BMS 头部对手,若上市将直接稀释高特稀缺性溢价 |
| 特斯拉 / 三星 SDI / LG 新能源(国际) | — | 模式参照:电池厂自研 BMS 闭环 vs 第三方独立 BMS 供应商——独立厂的市场空间取决于电池厂自研边界 |
口径说明:估值为 2026-09 公开行情约数,华塑科技为 5-9 月多源读数区间;国际无纯储能 BMS 上市标的,仅作商业模式对比,不作估值比价。
对比结论:高特电子对华塑科技的溢价主要在"储能纯度和体量"(PS 10x vs 16x 反低,因营收规模 3 倍于华塑),但 PE 读数两者同处 100x 上下的次新股/小盘溢价带——这个带子的定价基础是稀缺性而非盈利,一旦协能科技上市或三季报证伪,双杀弹性大。国际经验对第三方 BMS 供应商并不友好:电池厂自研是长期阴影,高特的数据服务(虚拟电厂卡位)是它跳出"BMS 硬件供应商"定价体系的唯一叙事。
七、利多利空信息排查
利多
- 稀缺卡位:A 股储能 BMS 第一股,大型储能 BMS 出货连续三年行业前列,"全球储能扩张绕不开的一环"
- 第二曲线:3500+ 微网站点数据资产,一体化集控单元毛利率 66%,虚拟电厂/电力市场化交易卡位
- 筹码集中:股东户数较上市初 -26.15%(6/30),6 月主力净流入 7.24 亿、机构龙虎榜 9 次
- 分钟级拐点:麦壳定位 60 分钟 L-M-SET3 今日成立(D3 26.00),现价站上拐点;日线三段式补全后 D2(24.84)守住,C 段 60 天末端现三重底部修复
- 需求长逻辑:双碳 + AIDC 拉动储能装机,BMS 为安全刚需环节;募投产能(6.74 亿)打开交付上限
利空
- 估值极值:PE(TTM) ≈96x / PB 7.25x / PS ≈10x,现价已贴近乐观锚(2027E 净利 2 亿 × 60x),无一致预期托底
- 业绩下滑通道:H1 归母 -22.36%、Q2 单季 -38.08%;毛利率 24.17% 受元器件涨价与碳酸锂传导双重挤压
- 盈利成色:政府补助 1366 万 = 利润总额 33.59%;经营现金流 -1.56 亿(存货 +1.56 亿),营运资本占用大
- 技术面左侧:C 段 β_C=8.57 时间结构修复需以月计,60 分钟拐点盘中可翻转、非共振,D2 为暂定
- 供给与竞争:限售解禁渐进(流通盘仅 17%)、协能科技/华塑科技同业竞争、电池厂自研 BMS 的长期阴影
多空比 5:5,但权重不对称:利多集中在"位置"(产业卡位、筹码、分钟级拐点),利空集中在"价格"(估值极值、业绩下滑、盈利成色)——这类票的典型特征是:产业逻辑是真的,估值透支也是真的。C 级 47 分的含义:它值得放在观察池里用三季报来裁判,不值得在左侧用真金白银来投票。如果 Q3 交付恢复被证实,这会从 C 级直接跳档;如果证伪,中性锚在 13.8 元。
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额 | 2.14 万亿 | MA20 ≈1.92 万亿 / MA60 ≈2.31 万亿,空头排列 | 9/22 单日放量 1040 亿修复(沪指 +0.06%),均线空头排列未改(数据截至 9/22) |
| 个股平均成交额 | ≈4.09 亿/家 | — | 全市场弹药水位中性偏低 |
| 个股成交额中位数(市场资金零量·观察期) | 1.048 亿 | 9/9 读数(观察期内只记录不打分) | 半数股票日成交不足 1.05 亿 |
关键结论:高特电子 20 日日均成交 1.15 亿 = 中位数股票的 1.1 倍、全市场个股平均的 0.28 倍——刚过小盘冷门线,靠 9/18 放量(2.45 亿)拉动均值。交易资金零量 ≈35 万元——低于该量级的资金进出,无法对集合结构(量价结构)产生可观测影响;流通盘仅 21.6 亿、日换手常态 3%~7%,这是一只小资金即可显著扰动结构的票:9/23 盘中 5656 万成交即为零量的 160 倍,边际定价权在游资与量化手中,机构定价框架尚未建立(无一致预期、无研报覆盖)。对参与者的含义:结构信号(如 60 分钟拐点)在这个量级上更容易被做图资金操纵,权重应低于大市值票。
数据:iFinD 日线/股东(截至 2026-09-22,9/23 盘中数据单列)、公司半年报/上市公告书、经济观察网/上证报/证券之星/东方财富/富途公开报道(2026-06~09);次新股(75 个交易日)全部结构读数未经完整周期检验