戴尔科技(DELL.N)深度分析
蓝色麦粒 · AI 种子联合实验室 | 2026-09-18 收盘 | 现价 568.06 美元 | 总市值 ≈3612 亿美元 | 美股 NYSE | 一年内 +335%(同期标普 500 +15.4%)
一、结论摘要
二、时空结构分析(技术面 · 上涨三段式)
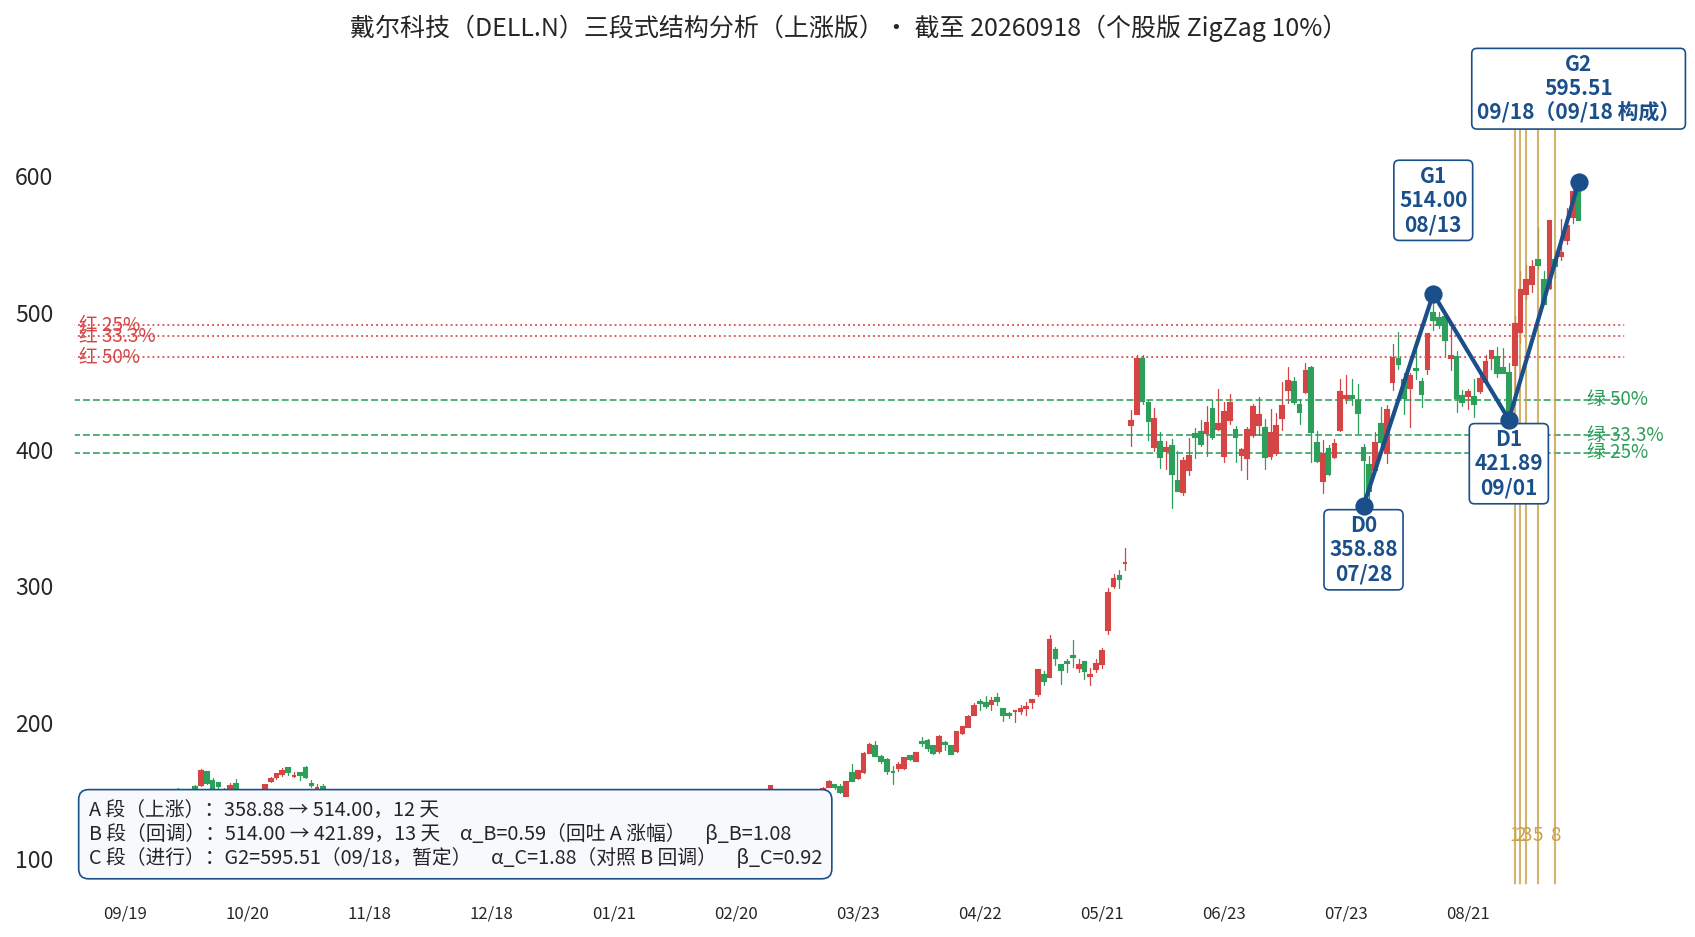
| 段 | 端点 | 天数 | 比值 | 解读 |
|---|---|---|---|---|
| A 段 · 上涨 | 358.88(7/28)→ 514.00(8/13) | 12 天 | +43.2% | 斜率陡峭的主升段,12 天完成 43% 涨幅 |
| B 段 · 回调 | 514.00 → 421.89(9/1) | 13 天 | α=0.59 β=1.08 | 回吐 A 段涨幅的 59%,跌破绿 50% 线(436.4)——回调偏深,结构上唯一的瑕疵;β=1.08 耗时与 A 段相当,属时间对称型回调 |
| C 段 · 上涨(进行) | G2 暂定 595.51(9/18,拐点信号 构成) | 已 12 天 | α_C=1.88 β_C=0.92 | 已收复全部回调并创一年新高,C 段涨幅是 B 段回调的 1.88 倍——强势延续;但 9/18 冲高回落收 -3.46%(长上影),G2 标注"暂定" |
三、金刚麦壳 HUSK-5 模型评分(数学 / 价值 / 资金 / 产业 / 事件)
| 维度 | 得分 | 要点 |
|---|---|---|
| M · 数学 | 68 | 上涨三段式标准结构、C 段创新高(α_C=1.88)、年区间 94.3% 分位、站上 MA20/MA60;扣分:B 段回调偏深(α_B=0.59 破绿 50%)、9/18 长上影显示 595 一线抛压(红线 R4 真实信号通过) |
| V · 价值 | 55 | PE(TTM) 33 倍(10 年中位 12-13 倍的 2.7 倍),但前瞻 PE 仅 22.3 倍(FY27 指引 EPS 25.50 美元)、PEG 0.69;关键约束:现价 568 ≈ 华尔街平均目标价 570.48——一致预期已定价,向上要靠盈利继续上修 |
| C · 资金 | 70 | 20 日日均成交 52.2 亿美元、 Mega-cap 级流动性,机构定价充分;公司每季回购 9.5 百万股(均价 401 美元)+ 派息,年股东回报超 170 亿美元;核心杠杆(core leverage)仅 0.8 倍 |
| I · 产业 | 88 | AI 服务器超级周期最大赢家:单季 AI 订单 609 亿(纪录)、在手订单 950 亿美元(=FY26 总营收的 84%)、ISG 营业利润率 15%(+620bp);传统服务器 +122%、存储 +26% 全面开花;扣分:AI 服务器毛利率个位数、存储/内存成本上行、SMCI/HPE 低价竞争 |
| E · 事件 | 75 | Q2 财报(9/1)全面破纪录并把全年营收指引上调 250 亿美元——本季度最强事件已兑现;RBC 9/10 初评 Outperform 目标价 640;下一财报约 11/27(Q3 FY27),是订单转化率的验证窗口 |
合成总分 70.85 ≈ 71 分 → 评级 S 级(≥70)
合规检查:通过。
四、估值锚
| 锚 | 数值 | 说明 |
|---|---|---|
| 现价 / 市值 | 568.06 美元 / ≈3612 亿 | 一年 +335%,标普同期 +15.4%;52 周区间 110.22 ~ 595.51 |
| 盈利底数(FY26,截止 2026-01) | 营收 1135 亿 / non-GAAP EPS 10.30 | FY27 指引:营收 1920 亿(+70%)、non-GAAP EPS 25.50(+148%),本季上调 250 亿 |
| PE(TTM) / PE(FY27E) / PEG | 33.1x / 22.3x / 0.69 | PE(TTM) 处十年最高区;前瞻口径在 AI 硬件链中低于 NVDA、高于 HPE(12x)/SMCI(10x) |
| 华尔街一致目标 | 低 465 / 均 570.48 / 高 735 | 21 位分析师:Strong Buy 29% + Buy 48%;现价 ≈ 均价——预期已打满 |
| 悲观锚(FY27E × PE 18) | ≈459 美元 | ≈分析师低目标 465;对应 AI 订单增速放缓 + 毛利率压缩情形,距现价 -19% |
| 中性锚(FY27E × PE 22) | ≈561 美元 | ≈现价 ≈ 分析师均价——FY27 的 148% 增长已按满格定价 |
| 乐观锚(FY28E ~32 美元 × PE 22) | ≈704 美元 | AI 收入向 600 亿爬坡 + 存储/服务 mix 改善情形,对应高目标区 735,距现价 +24% |
估值锚结论:现价坐在中性锚与分析师均价上——这是一只"对 FY27 不再便宜、对 FY28 仍有空间"的票。估值的安全边际不在倍数,而在两点:950 亿美元在手订单的可转化性( contracted,不是叙事)和每季 43 亿美元的真实回购。盯估值只看一个变量——AI 服务器的毛利率走向。
五、产业链生态位
位置:AI 算力产业链 上游芯片(英伟达/AMD/自研 ASIC)→ 戴尔:AI 服务器与数据中心基础设施的"总装厂 + 系统集成商" → 下游 neocloud 新云、主权 AI、超大企业。Dell 的角色是把 GPU 变成可通电运行的数据中心产能——机架级设计、液冷、集群部署与全球服务,是"AI 工厂"的建筑商。
国内位次:全球企业级服务器前三(与 HPE、SMCI 同场),2026 年 AI 服务器竞赛中凭执行力和供应链深度明显领跑:单季 AI 订单 609 亿是 SMCI 全年量级的数倍;传统服务器 +122% 的复苏弹性为同业最强。差异化打法是"全栈交付 + 资产负债表":企业级关系的广度、全球供应链的规模、以及 0.8 倍核心杠杆下的接单能力——这是 SMCI(治理危机+稀释融资)和 HPE(Juniper 整合期)都给不了的确定性。
生态位短板:①AI 服务器毛利率仅个位数高段,收入越大、毛利稀释越明显——"增收不增毛利"是商业模式的原罪;②上游 GPU 供给受英伟达节奏支配,下游 capex 受超大客户预算支配,两头都没有定价权;③存储/内存进入涨价周期,成本端承压;④PC 业务(CSG)只是稳定器,不构成增长叙事。
六、国内外对标上市公司对比
| 公司 | 市值 | PE 口径 | 近期业绩 | 定位 |
|---|---|---|---|---|
| 戴尔科技 | ≈3612 亿 | TTM 33x / 前瞻 22x | 单季营收 470 亿(+58%),AI 在手订单 950 亿 | AI 服务器总装龙头,执行力之王 |
| 慧与 HPE | —(中型盘) | 前瞻 ≈12~16x | Juniper 并表拉动,AI 服务器第二 | 网络+服务器整合期,弹性弱于 DELL |
| 超微 SMCI | —(小盘) | TTM ≈11x / 前瞻 ≈10x | 毛利率 9.9%,治理调查未决 | 纯 AI 服务器高贝塔,便宜有原因 |
| 惠普 HPQ | — | 个位数~10x | PC/打印为主 | 传统硬件价值股,AI 敞口小 |
| 中国对标(AI 服务器核心龙头) | ||||
| 浪潮信息(000977) | ≈1036 亿(9/11) | TTM ≈23x | H1 归母 29.52 亿(+269.6%),AI 服务器中国第一、全球前二 | 中国版 Dell:JDM 直销 + 国资背景,刚推 90 亿定增扩产 |
| 工业富联(601138) | 万亿级(8 月口径) | 低于同业(代工口径) | 全球 AI 服务器代工霸主,深度绑定英伟达链 | 中国版"制造端 Dell":规模与成本之王 |
| 联想集团(0992.HK) | — | — | ISG 单季 +98%,AI 服务器储备订单 1400 亿→3600 亿 | 全球化 PC+服务器双轮,业务模式与 Dell 最像的中国公司 |
| 中科曙光(603019) | — | ≈40x 以上 | 超算+液冷+智算中心,存货 +92% 备战交付 | 国产算力自主线,政策溢价高 |
| 超聚变 / 华为(未上市) | — | — | 超聚变创业板 IPO 已受理拟募 80 亿;华为全线自研 | 中国 AI 服务器另两极,对标中的"影子巨头" |
数据截至 2026-09,来源:Yahoo Finance、Macrotrends、公司财报电话会纪要;HPE/SMCI 市值未取精确值,仅作定位与倍数对照。
对比结论:同一条 AI 服务器赛道,市场给的定价是"执行力溢价"——DELL 33 倍 TTM 最贵,但它拿走了最多的订单、最厚的利润率改善(+620bp)和最干净的资产负债表;SMCI 10 倍前瞻 PE 的便宜被治理风险锁死,HPE 的折价是整合期的耐心钱。买 DELL 买的是确定性,买另两只买的是赔率——这是两种钱,不该放在同一个比较里。
中国对标结论:Dell 在中国没有单一镜像,它是"浪潮的份额 + 工业富联的制造 + 联想的全球化"三合一。中国 AI 服务器龙头的共同特征是毛利率同样只有个位数(浪潮 H1 8.73%、超聚变 8.58%)——印证了这个行业"收入为王、毛利为辅"的全球性宿命;差异在估值锚:浪潮 TTM 仅约 23 倍、曙光 40 倍以上,A 股给国产算力的政策溢价显著高于美股给 DELL 的执行力溢价。若 AI 服务器全球景气延续,中国三强(浪潮/富联/联想)是 DELL 财报超预期时最顺的 A 股映射。
七、利多利空信息排查
利多
- 业绩全面破纪录:Q2 FY27 营收 470 亿(+58%)、non-GAAP EPS 7.04(+203%,超预期 42%),并上调全年营收指引 250 亿至 1920 亿
- 950 亿美元 AI 在手订单(=FY26 总营收的 84%),单季新签 609 亿——需求能见度贯穿 FY28
- 盈利质量改善:ISG 营业利润率 15%(+620bp),毛利率金额 +78%;经营现金流 22 亿、调整后 FCF 81 亿
- 股东回报硬支撑:单季回购 9.5 百万股(均价 401)+ 派息,年回报超 170 亿美元;核心杠杆仅 0.8 倍
- 技术面强势:上涨三段式结构完好,C 段 α=1.88 创新高,处 MA20 上方 12.8%
利空
- 估值预期打满:现价 568 ≈ 华尔街均价目标 570.48,PE(TTM) 33 倍为十年最高区(中位 2.7 倍)
- 9/18 冲高回落 -3.46% 长上影,595.51 一线抛压显现,G2 仅"暂定"
- AI 服务器毛利率个位数,收入结构越成功、毛利稀释越重——"增收不增毛利"争议未解
- 内存/存储进入涨价周期,成本端承压(管理层已提示 component cost 压力)
- 拥挤度风险:一年 +335% 后机构持仓高度一致,任何订单/毛利率瑕疵都会引发剧烈回撤(B 段曾单月 -18%)
八、成交额三指标(市场环境层)
| 指标 | 现值 | 位置 | 含义 |
|---|---|---|---|
| 两市成交额(A 股背景) | 1.82 万亿 | MA20 1.89 万亿 / MA60 2.38 万亿之下,空头排列 | 数据截至 9/17:9/15 年内新低 1.61 万亿后修复初期 |
| 美股背景 | — | 标普 500 YTD +11.8% | DELL 一年 +335%,相对强度 22 倍于大盘——拥挤的强 |
| 戴尔科技成交额 | 52.2 亿美元/日 | 20 日均值,mega-cap 级流动性 | 机构定价充分,无流动性风险 |
关键结论:交易资金零量 ≈1567 万美元——该量级以下的资金运动,无法对集合结构(量价结构)产生可观测影响;前一交易日(9/18)成交 66.4 亿美元为其 424 倍。 Mega-cap 的流动性不是风险变量,真正的结构变量是拥挤度:一年 4.3 倍的涨幅让持仓高度一致,B 段那种一个月 -18% 的回调在一致预期松动时会来得很快——上涨三段式的 D1(421.89)是这种情绪冲击下的结构底线。
数据:iFinD 日线(截至 2026-09-18,前复权)、Yahoo Finance、公司财报电话会纪要、Macrotrends 公开数据